Bild: KI-generiert
Viele wollen mehr Ordnung in ihre Finanzen bringen, aber kein ausführliches Budget mit zwanzig Posten pflegen. Für genau diesen Fall gibt es eine einfache Faustregel: Teile dein Einkommen in drei Töpfe auf, mit 50, 30 und 20 Prozent.
Die 50-30-20-Regel ist schnell erklärt und in wenigen Minuten ausgerechnet. Sie zeigt dir auf einen Blick, ob deine Ausgaben grob im Gleichgewicht sind und ob regelmäßig etwas für Rücklagen übrig bleibt.
In diesem Artikel erfährst du, was in welchen Topf gehört, auch bei Krediten oder Jahresbeiträgen, wie ein ganzer Monat damit aussieht und wie du deine erste Aufteilung in etwa 30 Minuten erstellst. Die Regel funktioniert in Euro und Franken gleich. Wo Zahlen oder Regeln nur für ein Land gelten, nennen wir es (Stand: Oktober 2026).
Das Wichtigste in Kürze
- Die 50-30-20-Regel teilt dein Nettoeinkommen auf: 50 % für Notwendiges, 30 % für Wünsche, 20 % für Sparen und zusätzlichen Schuldenabbau.
- Sie ist eine grobe Orientierung, kein starres Gesetz. Die Prozentsätze darfst du an deine Lage anpassen.
- Entscheidend ist, deine tatsächlichen Ausgaben ehrlich zuzuordnen. Jahres- und Quartalsbeträge rechnest du auf den Monat um.
- Bei hoher Miete, Schulden oder kleinem Einkommen reichen 50 % für den Bedarf oft nicht. Dann hilft eine angepasste Aufteilung mit klaren Prioritäten.
- Wer es genauer wissen will, ergänzt die Regel durch ein Haushaltsbuch oder ein ausführliches Monatsbudget.
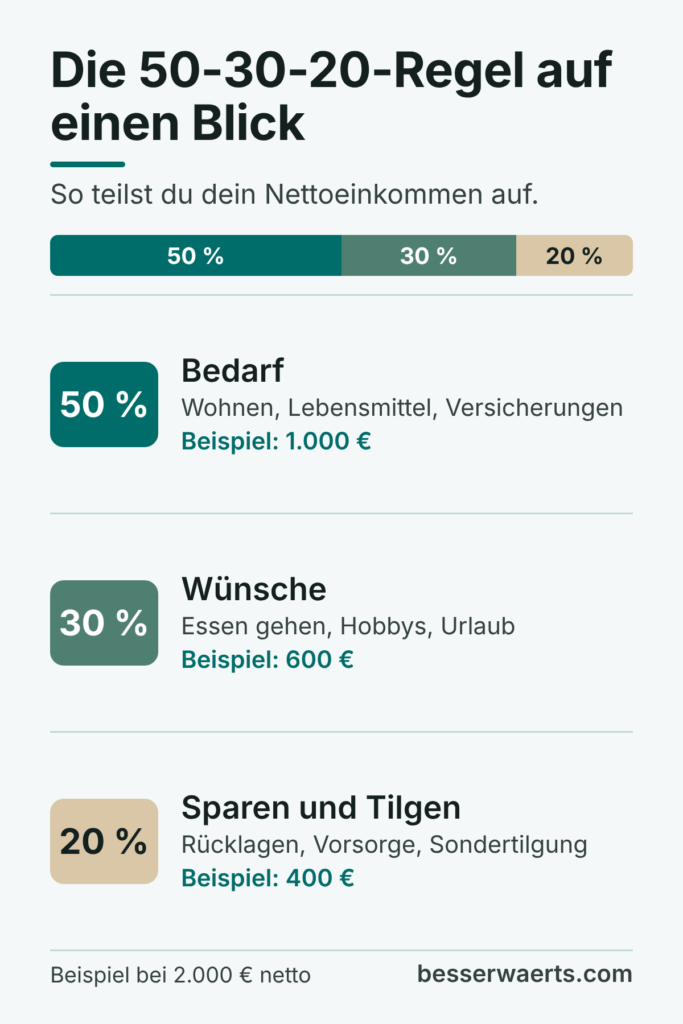
Was ist die 50-30-20-Regel?
Die 50-30-20-Regel ist eine einfache Aufteilungsregel für dein monatliches Einkommen. Bekannt wurde sie durch das Buch „All Your Worth“ von Elizabeth Warren und Amelia Warren Tyagi aus dem Jahr 2005. Die Idee dahinter: Statt jede Ausgabe einzeln zu planen, legst du nur drei große Grenzen fest.
Grundlage ist dein Nettoeinkommen, also das, was nach Steuern und Sozialabgaben tatsächlich auf deinem Konto ankommt. Davon gehen:
- 50 % an den Bedarf: alles, was du zum Leben wirklich brauchst, dazu die Mindestraten für Kredite, die Notwendiges finanzieren
- 30 % an Wünsche: alles, was das Leben angenehmer macht, aber verzichtbar wäre
- 20 % ans Sparen und Tilgen: Rücklagen, Vorsorge und alles, was du über die Pflicht hinaus an Schulden zurückzahlst
Die Regel ersetzt kein detailliertes Budget. Sie ist eher ein Kompass: Sie zeigt dir, in welche Richtung du steuern solltest. Wenn du jeden Posten genau planen willst, zeigt dir unser Beitrag Budget planen, wie du ein vollständiges Monatsbudget erstellst.
Die drei Töpfe: Was gehört wohin?
Die größte Hürde ist die Zuordnung. Diese Übersicht hilft dir beim Einordnen:
| Topf | Anteil | Typische Ausgaben |
|---|---|---|
| Bedarf | 50 % | Miete oder Wohnkosten, Nebenkosten, Strom, Lebensmittel für den Alltag, notwendige Versicherungen, Weg zur Arbeit, Mindestraten für Kredite, die Notwendiges finanzieren |
| Wünsche | 30 % | Essen gehen, Hobbys, Streaming und Abos, Urlaub, Kleidung über das Nötige hinaus, Geschenke |
| Sparen und Tilgen | 20 % | Notgroschen, Altersvorsorge, Rücklagen für größere Anschaffungen, Sondertilgungen über die Mindestrate hinaus |
Nicht jede Ausgabe passt eindeutig in einen Topf. Eine einfache Prüffrage hilft: Würde dir ohne diese Ausgabe etwas Wichtiges fehlen, oder wäre es nur weniger bequem? Ein Handyvertrag ist für die meisten Bedarf, das teurere Modell mit mehr Datenvolumen als nötig zum Teil ein Wunsch. Lebensmittel für den Alltag gehören zum Bedarf, der Wocheneinkauf mit vielen Extras teilweise zu den Wünschen.
Wenn du dranbleiben willst, begleitet dich die 30-Tage-Spar-Challenge von BESSERWÄRTS mit 30 kleinen Schritten.
Wichtig ist, bei der Zuordnung ehrlich zu bleiben. Wer jede Ausgabe zum Bedarf erklärt, verliert den Nutzen der Regel.
Grenzfälle: So ordnest du schwierige Ausgaben zu
Unsere Budgetdefinition: Zum Bedarf zählt, was du zum Leben wirklich brauchst. In der verbreiteten Fassung der Regel gehören außerdem alle Mindestraten für Kredite zum Bedarf, alles darüber hinaus zum Topf „Sparen und Tilgen“. Wir unterscheiden etwas genauer: Die Mindestrate eines Kredits ordnen wir dem Topf zu, aus dem du die Anschaffung sonst bezahlt hättest. Ein Kredit für das Auto, mit dem du zur Arbeit fährst, gehört zum Bedarf. Der Fernseher oder der Urlaub auf Raten gehört zu den Wünschen. Zahlen musst du beide, die Unterscheidung zeigt aber ehrlich, wie viel Spielraum für Wünsche schon verplant ist.
| Ausgabe | Bedarf | Wünsche | Sparen und Tilgen |
|---|---|---|---|
| Autokredit | Mindestrate, wenn du das Auto für Arbeit oder Alltag brauchst | Mindestrate, wenn das Auto vor allem Komfort oder Hobby ist | freiwillige Sondertilgung |
| Mobilität | Weg zur Arbeit, Monatskarte, nötige Fahrten | Taxi aus Bequemlichkeit, Ausflugsfahrten | - |
| Versicherungen | vorgeschriebene und für dich existenziell wichtige Versicherungen | Zusatzschutz, den du eigentlich nicht brauchst | Sparanteile von Vorsorgeverträgen |
| Kleidung | Ersatz für Verschlissenes, Arbeitskleidung | Mode und Extras darüber hinaus | - |
| Kinderkosten | Betreuung, Schulsachen, Kleidung, Essen | Freizeitangebote und Extras | Sparbetrag für das Kind |
| Urlaubsrücklage | - | monatlicher Betrag für den geplanten Urlaub | - |
| Reparaturen | nötige Reparaturen und die Rücklage dafür | Verschönerungen ohne Notwendigkeit | - |
| Kreditkartenabrechnung | volle Zahlung: Käufe für Notwendiges; Teilzahlung: Mindestbetrag, soweit er Notwendiges finanziert | volle Zahlung: Käufe für Wünsche; Teilzahlung: Mindestbetrag, soweit er Wünsche finanziert | Teilzahlung: Rückzahlung über den Mindestbetrag hinaus |
Zwei Fälle verdienen einen zweiten Blick: Die Urlaubsrücklage ist kein Sparen im Sinne der Regel, weil das Geld schon für einen Wunsch verplant ist. Sonst sieht deine Sparquote besser aus, als sie ist. Die Kreditkartenabrechnung ist kein eigener Posten: Zahlst du sie jeden Monat vollständig, ordnest du die einzelnen Käufe dahinter zu, also den Supermarkt dem Bedarf und das Restaurant den Wünschen.
Nutzt du die Teilzahlung, zählst du statt der Käufe nur, was du an die Kartenbank überweist. Der Mindestbetrag, in dem auch die Zinsen stecken, ist wie eine Kreditrate: Er gehört in den Topf, aus dem du die Käufe sonst bezahlt hättest, bei gemischten Käufen grob aufgeteilt. Was du darüber hinaus zurückzahlst, gehört zu Sparen und Tilgen. Ein Beispiel mit frei gewählten Zahlen: Auf der Karte stehen 1.200 Euro, überwiegend aus einem Urlaub, der Mindestbetrag liegt bei 60 Euro einschließlich 18 Euro Zinsen. Überweist du 150 Euro, zählen 60 Euro zu den Wünschen und 90 Euro zu Sparen und Tilgen. Die Käufe selbst zählst du nicht noch einmal.
Unregelmäßige Ausgaben auf den Monat umrechnen
Viele Kosten fallen nicht monatlich an: Versicherungen jährlich, manche Beiträge quartalsweise, Reparaturen und Geschenke unregelmäßig. Damit sie dir nicht einzelne Monate sprengen, rechnest du sie auf den Monat um und legst den Betrag zurück.
So geht die Umrechnung:
- Jahresbetrag: durch 12 teilen
- Quartalsbetrag: durch 3 teilen, denn vier Zahlungen verteilen sich auf zwölf Monate
- Unregelmäßige Kosten: den geschätzten Jahresbetrag durch 12 teilen
Ein Beispiel mit frei gewählten Beträgen:
| Ausgabe | Rhythmus | Betrag | Pro Monat | Topf |
|---|---|---|---|---|
| Kfz-Versicherung | jährlich | 480 € | 40 € | Bedarf |
| Hausratversicherung | quartalsweise | 30 € | 10 € | Bedarf |
| Wartung und Reparaturen Auto | geschätzt pro Jahr | 600 € | 50 € | Bedarf |
| Geschenke | geschätzt pro Jahr | 360 € | 30 € | Wünsche |
| Urlaub | geplant pro Jahr | 1.200 € | 100 € | Wünsche |
| Summe | 230 € | 100 € Bedarf, 130 € Wünsche |
Diese 230 Euro überweist du jeden Monat auf ein eigenes Rücklagekonto. Wenn die Rechnung kommt, bezahlst du sie von dort. Über den Topf entscheidet der Verwendungszweck, nicht das Konto: Die Rücklage für nötige Autoreparaturen bleibt Bedarf, die Urlaubsrücklage ein Wunsch, auch wenn beide auf demselben Konto liegen.
Wichtig, damit nichts doppelt zählt: In deiner 50-30-20-Rechnung steht nur der Monatsbetrag. Bezahlst du im März die Kfz-Versicherung vom Rücklagekonto, zählst du sie im März nicht noch einmal als Ausgabe. Sonst erscheint dieselbe Versicherung zweimal: einmal als monatliche Rücklage und einmal als Jahresbetrag. Wie du eine vollständige Jahresliste dieser Kosten erstellst, zeigt dir unser Beitrag Budget planen im Schritt 4.
Deine erste Aufteilung in 30 Minuten
Du brauchst nur die Kontoauszüge des letzten Monats, deine Lohn- oder Rentenabrechnung und einen Zettel oder eine Tabelle.
Minute 0 bis 5: Nettoeinkommen ermitteln
Rechne zusammen, was im letzten Monat auf deinem Konto eingegangen ist: Lohn oder Gehalt, Rente, Unterhalt, regelmäßige Nebeneinnahmen. Bekommst du ein 13. Gehalt oder andere Sonderzahlungen, verteilst du sie auf zwölf Monate oder planst sie getrennt ein.
Minute 5 bis 10: Grenzen berechnen
Multipliziere dein Nettoeinkommen mit 0,5, 0,3 und 0,2. Bei 2.000 Euro netto sind das 1.000 Euro für den Bedarf, 600 Euro für Wünsche und 400 Euro fürs Sparen und Tilgen.
Minute 10 bis 25: Ausgaben zuordnen
Geh deine Kontoumsätze durch und markiere jede Ausgabe mit B für Bedarf, W für Wünsche oder S für Sparen und Tilgen. Bargeldabhebungen ordnest du grob danach zu, wofür du das Geld ausgegeben hast. Jahres- und Quartalsbeiträge nimmst du mit dem Monatsanteil auf, wie oben beschrieben. Auf den Euro genau musst du nicht sein.
Minute 25 bis 30: Vergleichen und Dauerauftrag einrichten
Bilde die drei Summen und leg sie neben deine Grenzen. Richte dann einen Dauerauftrag für deinen Sparbetrag ein, am besten kurz nach dem Gehaltseingang. Wähle den Betrag so, dass Miete, Raten, fällige Rechnungen und ein Puffer für den Alltag gedeckt bleiben. Im Zweifel beginnst du kleiner und passt den Betrag beim Monatscheck an.
Nach einem Monat: der erste Check
Nimm dir nach vier Wochen etwa 15 Minuten Zeit. Ordne die Ausgaben des neuen Monats genauso zu und beantworte drei Fragen: Wo lag ich über meiner Grenze? Was hat mich überrascht? Was ändere ich für den nächsten Monat? Wenn du deine Ausgaben dafür laufend festhalten willst, zeigt dir unser Beitrag Haushaltsbuch führen, wie das ohne großen Aufwand gelingt.
Ein Musterhaushalt: ein Monat im Ist-Soll-Vergleich
Wie das in der Praxis aussieht, zeigt ein frei gewähltes Beispiel: zwei Erwachsene ohne Kinder, zusammen 3.200 Euro netto im Monat. Jahresbeiträge sind bereits auf den Monat umgerechnet und in den Posten enthalten. Der Dauerauftrag geht aufs Sparkonto, nicht aufs Rücklagekonto für Jahresrechnungen.
Soll nach der Regel: 1.600 Euro Bedarf, 960 Euro Wünsche, 640 Euro Sparen und Tilgen.
| Ausgabe | Topf | Ist pro Monat |
|---|---|---|
| Warmmiete | Bedarf | 1.050 € |
| Strom | Bedarf | 70 € |
| Lebensmittel und Drogerie (Grundbedarf) | Bedarf | 480 € |
| Versicherungen (Monatsanteil) | Bedarf | 85 € |
| Mobilität (Tanken, Monatskarte) | Bedarf | 140 € |
| Handy und Internet | Bedarf | 60 € |
| Mindestrate Autokredit (Auto für den Arbeitsweg) | Bedarf | 180 € |
| Summe Bedarf | 2.065 € | |
| Essen gehen und Lieferdienst | Wünsche | 260 € |
| Streaming und Abos | Wünsche | 45 € |
| Sport und Hobbys | Wünsche | 90 € |
| Kleidung über das Nötige hinaus | Wünsche | 80 € |
| Extras beim Einkauf | Wünsche | 120 € |
| Sonstiges | Wünsche | 100 € |
| Summe Wünsche | 695 € | |
| Dauerauftrag Sparkonto (Notgroschen) | Sparen und Tilgen | 200 € |
| noch nicht zugeordneter Überschuss auf dem Girokonto | Sparen und Tilgen (vorläufig) | 240 € |
| Summe Sparen und Tilgen (davon bewusst gespart: 200 €) | 440 € | |
| Gesamt | 3.200 € |
Von den 440 Euro im Topf Sparen und Tilgen sind nur die 200 Euro aus dem Dauerauftrag bewusst gespart. Die 240 Euro sind ein Überschuss, der am Monatsende noch ohne Zweck auf dem Girokonto liegt. Wir führen ihn nur vorläufig in diesem Topf, gespart ist er erst auf dem Sparkonto.
Der Vergleich:
| Topf | Soll | Ist | Abweichung | Anteil Ist |
|---|---|---|---|---|
| Bedarf | 1.600 € | 2.065 € | +465 € | 64,5 % |
| Wünsche | 960 € | 695 € | -265 € | 21,7 % |
| Sparen und Tilgen | 640 € | 440 €, davon 200 € bewusst gespart | -200 € | 13,8 %, davon 6,3 % bewusst gespart |
Der Bedarf liegt deutlich über 50 %, vor allem wegen Miete und Autokredit. Obwohl die Wünsche unter 30 % liegen, bleibt fürs Sparen weniger als geplant. Bewusst gespart sind sogar nur 6,3 % des Einkommens, und der Überschuss wird ohne festen Plan leicht wieder ausgegeben.
Was der Haushalt verbessern kann:
- Bedarf prüfen, wo es ohne Verzicht geht: Handy- und Internetverträge vergleichen (zum Beispiel 45 statt 60 Euro, also 15 Euro weniger), Versicherungen auf doppelten Schutz prüfen (10 Euro weniger), Einkäufe besser planen (35 Euro weniger). Der Bedarf sinkt auf 2.005 Euro.
- Wünsche bewusst setzen: Lieferdienst seltener nutzen (60 Euro weniger) und weniger Extras beim Einkauf (30 Euro weniger). Die Wünsche sinken auf 605 Euro.
- Sparen fest einplanen: Der Dauerauftrag steigt von 200 auf 590 Euro: die bisherigen 200 Euro Sparüberweisung, plus 240 Euro bisher ungeplanter Überschuss, plus 150 Euro Ausgabensenkung aus den Schritten 1 und 2 (60 Euro beim Bedarf, 90 Euro bei den Wünschen). Gegenprobe: 3.200 minus 2.005 minus 605 ergibt ebenfalls 590 Euro. Bleibt danach kein Puffer auf dem Girokonto, lässt du einen Teil des Überschusses zunächst dort.
Die neue Aufteilung liegt bei rund 63 / 19 / 18 Prozent. Das ist nicht die Grundform der Regel, aber eine ehrliche Variante für einen Haushalt mit hoher Miete. Ist der Autokredit abbezahlt, werden 180 Euro frei. Fließen sie ins Sparen, liegt der Haushalt bei 1.825 Euro Bedarf, 605 Euro Wünschen und 770 Euro Sparen, also bei rund 57 / 19 / 24 Prozent.
Beispielrechnungen für drei Einkommen
So sieht die Grundform der Regel bei drei frei gewählten Nettoeinkommen aus:
| Nettoeinkommen | Bedarf (50 %) | Wünsche (30 %) | Sparen und Tilgen (20 %) |
|---|---|---|---|
| 1.600 € | 800 € | 480 € | 320 € |
| 2.500 € | 1.250 € | 750 € | 500 € |
| 4.000 € | 2.000 € | 1.200 € | 800 € |
Bei 4.000 Euro netto bleiben für den Bedarf 2.000 Euro, das reicht in vielen Regionen für Wohnen, Lebensmittel und feste Kosten. Bei 1.600 Euro netto stehen nur 800 Euro für den Bedarf zur Verfügung. Liegt die Warmmiete allein schon bei 650 Euro, bleiben für Lebensmittel, Strom, Versicherungen und Mobilität nur noch 150 Euro. Dann passt die Regel in ihrer Grundform nicht, und das ist kein persönliches Versagen.
Die Beträge sind Beispiele, kein Maßstab dafür, was du ausgeben „solltest“.
Wenn du dranbleiben willst, begleitet dich die 30-Tage-Spar-Challenge von BESSERWÄRTS mit 30 kleinen Schritten.
Wo die Regel an Grenzen stößt
Die 50-30-20-Regel ist bewusst einfach. Das macht sie zugänglich, aber auch ungenau. Diese Lebenslagen solltest du kennen:
- Hohe Wohnkosten: Die durchschnittliche Mietbelastung in Deutschland lag 2022 bei 27,9 %. Gemeint ist der Anteil der Bruttokaltmiete, also Nettokaltmiete plus kalte Nebenkosten wie Wasser oder Müllabfuhr, am Haushaltsnettoeinkommen. Grundlage sind die Endergebnisse des Mikrozensus 2022 für Haushalte am Hauptwohnsitz, die allein in einer Wohnung leben. Heizung, Strom und alle anderen Ausgaben für den Bedarf kommen noch dazu. Wer in einer teuren Stadt wohnt, landet mit dem Bedarf schnell über 50 %.
- Kleines Einkommen: Je kleiner das Einkommen, desto größer ist der Anteil, der für das Notwendige gebraucht wird. 30 % für Wünsche und 20 % fürs Sparen sind dann oft nicht realistisch.
- Länderunterschiede: Was zum Bedarf zählt, hängt auch vom Land ab. In der Schweiz zum Beispiel gehören die Prämien der Grundversicherung der Krankenkasse zum Bedarf, in Deutschland und Österreich werden die Beiträge zur gesetzlichen Krankenversicherung bei Angestellten meist schon vom Lohn abgezogen.
Wenn deine festen Kosten den größten Teil deines Einkommens aufbrauchen, lohnt ein genauer Blick auf jeden einzelnen Vertrag. Wie du dabei vorgehst, zeigt dir unser Beitrag Fixkosten senken.
Notgroschen und Schulden: Was zuerst?
Der Topf „Sparen und Tilgen“ hat zwei Aufgaben, die konkurrieren können: Rücklagen aufbauen und Schulden abbauen. Eine feste Reihenfolge für alle gibt es nicht, weil Zinsen, Verträge und Lebenslagen verschieden sind. Diese Prioritäten helfen beim Sortieren:
- Pflichten pünktlich zahlen: Miete, Energie und die vereinbarten Mindestraten haben Vorrang. Verpasste Zahlungen verursachen Mahngebühren und können weitere Kosten nach sich ziehen.
- Eine kleine Reserve anlegen: Ohne Puffer führt die nächste unerwartete Rechnung schnell ins Minus auf dem Girokonto.
- Teure Konsumschulden abbauen: Dispo bzw. Kontoüberziehung, Teilzahlung bei der Kreditkarte und Ratenkäufe kosten oft deutlich mehr Zinsen, als dein Erspartes einbringt. Vergleiche die Zinssätze in deinen Unterlagen: Wo der Zins am höchsten ist, bringt zusätzliche Tilgung meist am meisten.
- Den Notgroschen vollständig aufbauen: Wie hoch er sein sollte, hängt von deinen festen Kosten, deiner Arbeitssituation und deinem Haushalt ab.
- Langfristig sparen und vorsorgen.
Angenommen, ein anderer Haushalt mit 3.200 Euro netto erreicht die vollen 640 Euro im Spartopf, hat aber einen Dispo im Minus. Dann könnten vorübergehend 150 Euro in die Reserve fließen und 490 Euro zusätzlich in den Abbau des Dispos. Ist der Dispo ausgeglichen, verschiebt sich das Gewicht zum Notgroschen.
Bevor du einen Kredit vorzeitig zurückzahlst, prüfe im Kreditvertrag, ob Sondertilgungen möglich sind und ob dafür Kosten anfallen. Diese Prioritäten sind eine allgemeine Orientierung und ersetzen keine Beratung. Wenn dir Schulden über den Kopf wachsen, hol dir Unterstützung: Die Anlaufstellen in Deutschland, Österreich und der Schweiz findest du in unserem Beitrag Budget planen.
Schwankendes Einkommen und Selbstständigkeit
Wenn dein Einkommen jeden Monat anders ausfällt, wendest du die Regel nicht direkt auf die Einnahmen an. So gehst du vor:
- Steuern und Beiträge zuerst zurücklegen: Bei Selbstständigkeit ist dein Geldeingang nicht dein Netto. Lege von jeder Einnahme zuerst den Anteil für Steuern und Sozialversicherung zurück.
- Ein vorsichtiges Gehalt festlegen: Alle Einnahmen landen auf einem eigenen Ausgleichskonto. Von dort zahlst du dir jeden Monat einen festen Betrag aus, der sich an den schwächeren Monaten orientiert.
- Die Regel auf dein Gehalt anwenden: Bleiben in schwachen Monaten nach der Rücklage für Steuern und Beiträge rund 2.400 Euro, zahlst du dir 2.400 Euro aus und rechnest mit 1.200 Euro Bedarf, 720 Euro Wünschen und 480 Euro Sparen und Tilgen. Was in guten Monaten mehr hereinkommt, bleibt auf dem Ausgleichskonto für schwache Monate.
Wie sich Steuern und Beiträge zeitlich auswirken, unterscheidet sich je nach Land:
| Land | Was du einplanen solltest |
|---|---|
| Deutschland | Hat das Finanzamt Einkommensteuer-Vorauszahlungen festgesetzt, sind sie vierteljährlich fällig, am 10. März, 10. Juni, 10. September und 10. Dezember. Kranken- und Pflegeversicherung zahlst du bei Selbstständigkeit in der Regel selbst. |
| Österreich | Die Beiträge zur Sozialversicherung der Selbständigen (SVS) werden zunächst vorläufig vorgeschrieben. Liegt der Einkommensteuerbescheid vor, wird die endgültige Beitragsgrundlage ermittelt. Das kann zu einer Nachzahlung oder einer Gutschrift führen, mitunter erst Jahre später (Stand 01.01.2026). |
| Schweiz | Für AHV, IV und EO zahlen Selbständigerwerbende vierteljährlich Akontobeiträge auf Basis des voraussichtlichen Einkommens. Die definitiven Beiträge werden später anhand der Steuerveranlagung festgesetzt, was zu einer Rückzahlung oder einer Nachforderung führen kann (Stand 01.01.2026). |
Plane mögliche Nachzahlungen in deiner Rücklage für Steuern und Beiträge ein. Wie hoch sie sein sollte, hängt von Einkommen und Land ab. Frag im Zweifel deine Steuerberatung bzw. in der Schweiz deine Treuhand.
Die Regel anpassen: Varianten für deine Lage
Die Prozentsätze sind ein Ausgangspunkt. Viele passen sie an ihre Lage an, zum Beispiel so:
| Variante | Aufteilung | Wann sie passen kann |
|---|---|---|
| Grundform | 50 / 30 / 20 | Bedarf lässt sich mit der Hälfte des Einkommens decken |
| Mehr Bedarf | 60 / 20 / 20 | hohe Miete, Sparziel bleibt gleich |
| Kleines Einkommen | 70 / 20 / 10 | Bedarf braucht viel Raum, Sparen beginnt mit kleinem Betrag |
| Schulden abbauen | 50 / 20 / 30 | Wünsche werden vorübergehend kleiner, Tilgung größer |
Wichtiger als die genaue Zahl ist die Reihenfolge der Prioritäten: Erst ist der Bedarf gedeckt, dann bekommt das Sparen einen festen Betrag, dann sind die Wünsche dran. Bleiben keine 20 % übrig, fang mit dem an, was möglich ist: Auch 5 % oder 50 Euro im Monat sind ein Anfang.
50-30-20-Regel, Haushaltsbuch oder Monatsbudget?
Die drei Werkzeuge schließen sich nicht aus, sie ergänzen sich:
| Werkzeug | Was es leistet | Aufwand |
|---|---|---|
| 50-30-20-Regel | grober Rahmen mit drei Grenzen | gering |
| Haushaltsbuch | zeigt, wohin dein Geld tatsächlich fließt | mittel |
| Monatsbudget | plant jeden Posten vorab | höher |
Typische Fehler
- Brutto statt netto rechnen: Die Regel bezieht sich auf das, was tatsächlich ankommt. Mit dem Bruttoeinkommen werden alle Töpfe zu groß.
- Wünsche als Bedarf verbuchen: Das macht die Rechnung bequem, aber nutzlos.
- Sparen als Rest: Wer erst am Monatsende spart, findet dort oft nichts mehr. Der Sparbetrag gehört an den Anfang, in einer Höhe, die deine festen Zahlungen nicht gefährdet.
- Die Regel als Urteil sehen: Wenn sie bei dir nicht aufgeht, sagt das etwas über deine Kosten und dein Einkommen, nicht über dich.
Häufige Fragen
Bezieht sich die 50-30-20-Regel auf brutto oder netto?
Auf netto, also auf das Einkommen nach Steuern und Sozialabgaben. Das ist der Betrag, über den du tatsächlich verfügen kannst. Bei Selbstständigen ist es der Betrag nach der Rücklage für Steuern und Beiträge.
Zählt die Tilgung eines Kredits zum Sparen?
Nur der Teil, den du freiwillig über die Mindestrate hinaus zurückzahlst. Die Mindestrate selbst ordnest du wie oben beschrieben dem Bedarf oder den Wünschen zu.
Funktioniert die Regel auch für Paare und Familien?
Ja. Ihr rechnet mit dem gemeinsamen Nettoeinkommen und den gemeinsamen Ausgaben. Wichtig ist, vorher zu klären, welche Kosten ihr gemeinsam tragt und wie viel jeder für persönliche Wünsche behält.
Dein nächster Schritt
Nimm dir heute 30 Minuten, rechne mit dem Nettoeinkommen des letzten Monats deine drei Grenzen aus und ordne die Ausgaben grob zu. Richte danach einen Dauerauftrag für einen Sparbetrag ein, der zu deinen festen Zahlungen passt, und trag dir den ersten Monatscheck in vier Wochen in den Kalender ein.
Wenn du danach genauer hinschauen willst, sammelst du mit einem Haushaltsbuch deine echten Zahlen und machst daraus mit unserer Anleitung Budget planen deinen eigenen Monatsplan.
Quellen
- Simon & Schuster: Elizabeth Warren, Amelia Warren Tyagi, „All Your Worth“, Free Press, 2005, abgerufen am 19.10.2026.
- Acorns: The 50/30/20 Budget Rule, abgerufen am 19.10.2026.
- Statistische Ämter des Bundes und der Länder (Deutschland): Wohnen 2022, durchschnittliche Mietbelastung, abgerufen am 19.10.2026.
- § 37 Einkommensteuergesetz (Deutschland), Gesetzestext, abgerufen am 19.10.2026.
- Wirtschaftskammer Österreich: Gewerbliche Sozialversicherungsbeiträge - endgültige Beitragsgrundlage, Stand 01.01.2026, abgerufen am 19.10.2026.
- Informationsstelle AHV/IV (Schweiz): Merkblatt 2.02 Beiträge der Selbständigerwerbenden, Stand 01.01.2026, abgerufen am 19.10.2026.
30 TAGE. 30 SPARIDEEN.
Entdecke Schritt für Schritt, wo du im Alltag und bei deinen laufenden Kosten sparen kannst.
Kostenlos · Einfach · Alltagstauglich