Bild: KI-generiert
In vielen Haushalten läuft ein Teil der Ausgaben automatisch ab: Miete, Strom, Handy, Versicherungen, das eine oder andere Abo. Das sind Fixkosten und andere laufende Kosten. Sie wurden irgendwann eingerichtet und laufen seitdem weiter, ohne dass du noch aktiv darüber entscheidest.
Wer seine Fixkosten senken möchte, muss dafür nicht an jeder Kleinigkeit im Alltag sparen. Es reicht, die Ausgaben zu prüfen, die automatisch weiterlaufen. Eine einmal getroffene Entscheidung wirkt dort so lange, wie die Ausgabe läuft.
Auch die Verbraucherzentrale Hamburg rät in einer Pressemitteilung vom 12. Mai 2026, die eigenen Verträge regelmäßig zu überprüfen und mit aktuellen Angeboten zu vergleichen. Wie du dabei Schritt für Schritt vorgehst, zeigt dieser Artikel. Du bekommst keine Liste mit Spartipps, sondern ein Vorgehen, das du auf jede laufende Ausgabe anwenden kannst. Es geht nicht darum, dass alles billiger wird, sondern darum, dass du weißt, wofür du zahlst. Die rechtlichen Hinweise gelten für private Haushalte in Deutschland, Stand: Oktober 2026.
Das Wichtigste in Kürze
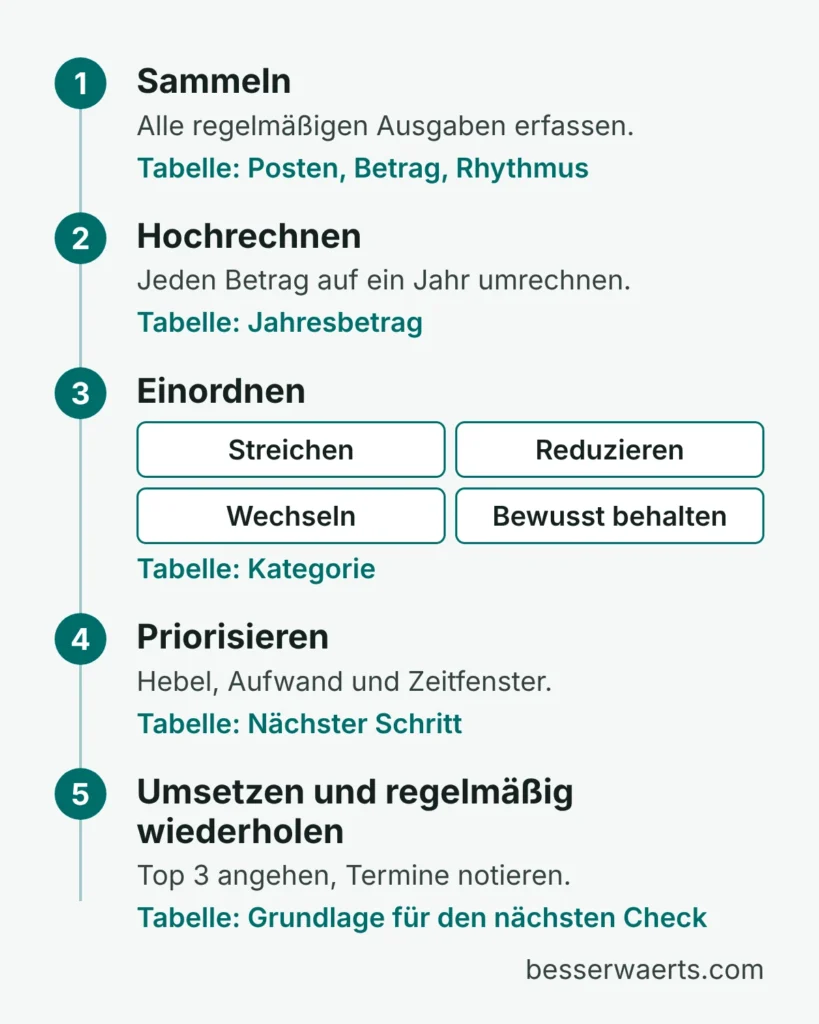
- Du gehst in fünf Schritten vor: sammeln (möglichst zwölf Monate), hochrechnen, einordnen, priorisieren, umsetzen und regelmäßig wiederholen.
- Jede Ausgabe bekommt eine von vier Kategorien: streichen, reduzieren, wechseln oder bewusst behalten.
- Bewusst behalten ist eine vollwertige Entscheidung.
- Du fängst dort an, wo Hebel, Aufwand und Zeitfenster am besten zusammenpassen.
- Kündige nichts Wichtiges, bevor eine nötige Alternative steht.
Was zu deinen Fixkosten gehört - und was nicht
Streng genommen sind Fixkosten Ausgaben, die regelmäßig und in etwa gleicher Höhe anfallen, zum Beispiel die Miete oder Versicherungsbeiträge. Daneben gibt es andere laufende Kosten, die zwar regelmäßig wiederkommen, deren Höhe aber schwanken kann. Für diesen praktischen Check betrachten wir Fixkosten und andere laufende Kosten deshalb gemeinsam, ohne die Begriffe gleichzusetzen. Alle regelmäßig wiederkehrenden Ausgaben kommen zunächst auf die Liste, egal ob monatlich, vierteljährlich oder einmal im Jahr. Dabei spielt es keine Rolle, ob sie über Konto, Kreditkarte oder einen Zahlungsdienst laufen.
Der Grund ist praktisch. Sonst rutschen genau die Ausgaben durch, die am leichtesten vergessen werden. Ein Jahresbeitrag, der nur einmal im Jahr abgebucht wird, fällt in keinem Monatsvergleich auf. Und „fix“ heißt nicht „unveränderbar“. Hier liegt dein Spielraum.
Zur Abgrenzung:
- Strom- und Gasabschläge gehören auf die Liste, auch wenn ihre Höhe vom Verbrauch abhängt.
- Nicht dazu gehören Alltagsausgaben, die von Monat zu Monat schwanken, etwa Lebensmittel oder Freizeit, sowie Sparraten und Rücklagen. Letztere sind keine Kosten, sondern Geld, das du bewusst zur Seite legst, und gehören deshalb nicht in diesen Check.
Schritt 1: Sammeln - alle laufenden Kosten auf einen Blick
Im ersten Schritt geht es nur darum, vollständig zu werden. Bewerten kommt später.
Wo du deine laufenden Kosten findest
Schau dir möglichst die letzten zwölf Monate an. So erwischst du auch Zahlungen, die nur vierteljährlich oder einmal im Jahr anfallen. Dabei helfen dir diese Quellen:
- Girokonto: alle Konten, die du nutzt, auch ein gemeinsames Konto
- Kreditkartenabrechnungen
- Zahlungsdienste, über die Abbuchungen laufen
- Vertragsunterlagen
- E-Mail-Bestätigungen zu Verträgen und Abos
Achte auf Abbuchungen, die sich wiederholen, und auf Beträge, die jedes Jahr etwa zur gleichen Zeit auftauchen. Abos und Verträge, die du kaum noch nutzt, fallen dir dabei oft als Erstes auf. Wie du sie gezielt aufspürst und beendest, zeigt dir unser Beitrag Vergessene Abos und Verträge finden und kündigen.
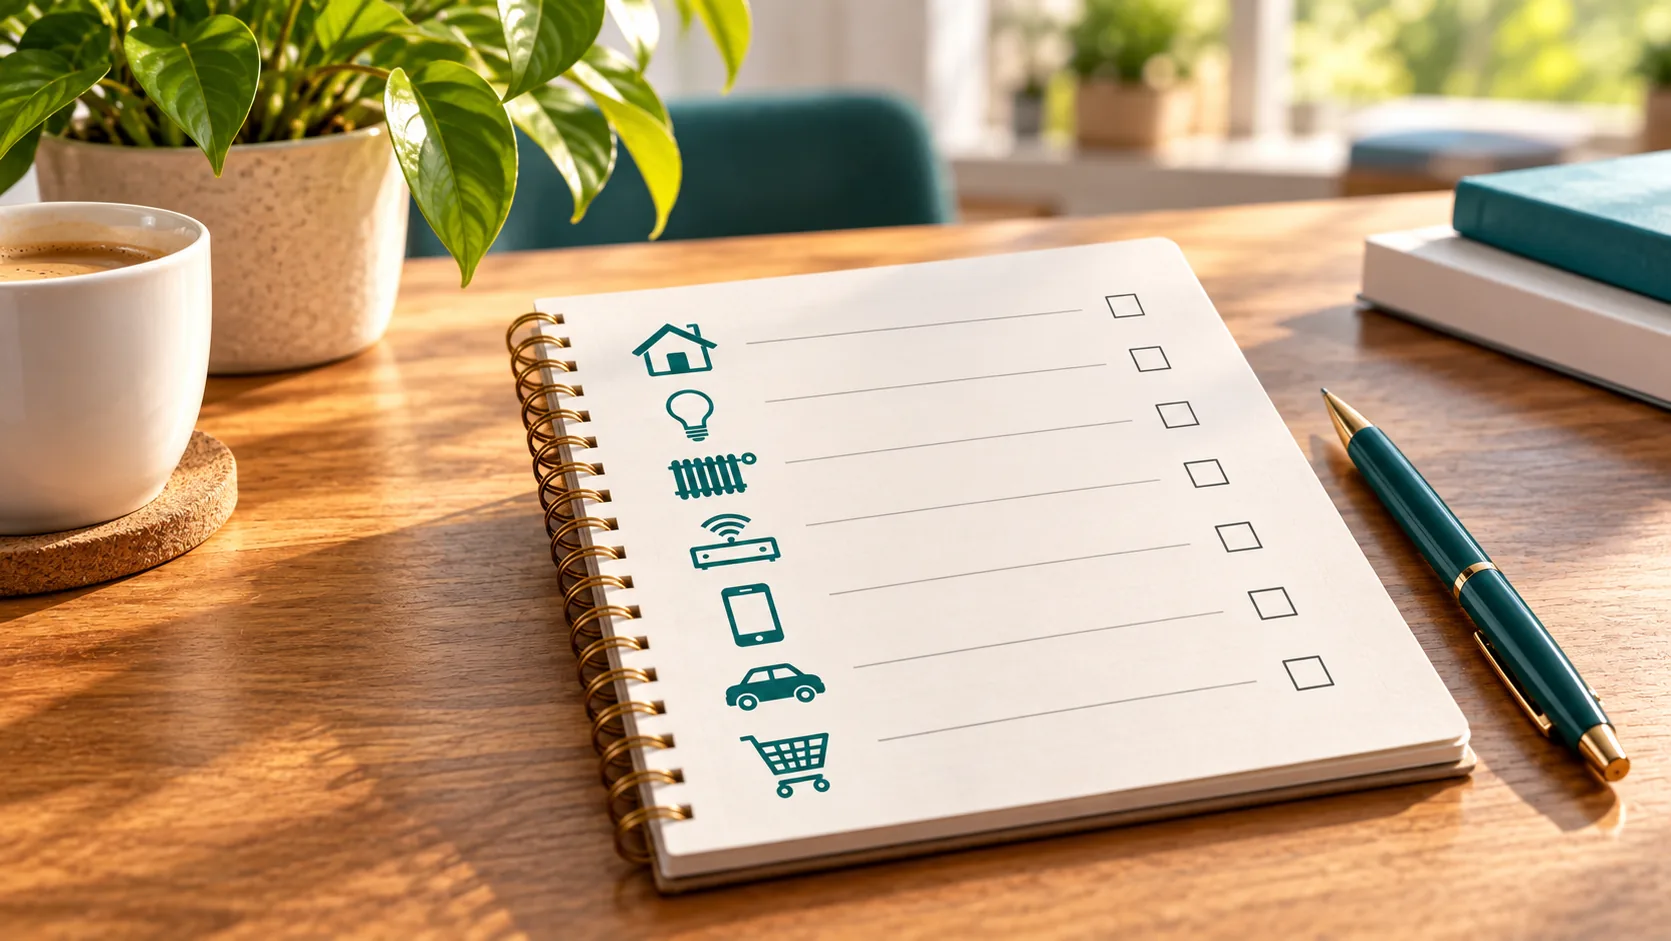
Diese Bereiche gehören in deine Inventur
Die folgende Liste ist eine Gedächtnisstütze, kein Sparprogramm. Geh sie einmal durch und frag dich, ob hier bei dir etwas regelmäßig läuft.
- Wohnen: Miete oder Kreditrate für die eigene Immobilie, Nebenkosten-Vorauszahlung
- Energie: Strom, Gas oder Heizung. Ob dein Vertrag passt, erkennst du nicht am Abschlag, sondern vor allem an Arbeits- und Grundpreis. Wie du deine Stromrechnung prüfst, zeigt dir unser Beitrag Stromrechnung prüfen.
- Kommunikation: Handyvertrag, Internet und Festnetz zu Hause. Wie du deinen Handyvertrag prüfst, zeigt dir unser Beitrag Handyvertrag prüfen. Für deinen Anschluss zu Hause hilft dir unser Beitrag Internetvertrag prüfen.
- Abos und Mitgliedschaften: Streaming, Software, Cloud-Speicher, Fitnessstudio, Zeitschriften, Vereine
- Versicherungen: alle, auch die, die nur einmal im Jahr abgebucht werden
- Mobilität: Kfz-Versicherung und -Steuer, Leasing, ÖPNV-Abo
- Bank und Konto: Kontoführung, Jahresgebühr für Kreditkarten
- Kredite und Ratenzahlungen: Konsumkredite, Ratenkäufe
- Familie und Betreuung: regelmäßige Beiträge, Betreuungskosten
- Sonstige regelmäßige Beiträge: zum Beispiel der Rundfunkbeitrag
Mit deiner Fixkosten-Inventur hast du den ersten Schritt gemacht. Doch nicht nur bei Verträgen und regelmäßigen Abbuchungen lässt sich sparen. Auch beim Einkaufen, im Haushalt und bei vielen kleinen Alltagsausgaben gibt es Möglichkeiten. Unsere kostenlose 30-Tage-Spar-Challenge hilft dir dabei, diese Schritt für Schritt zu entdecken und deine Sparideen im Alltag umzusetzen.
Deine Inventur-Tabelle
Damit aus der Sammlung eine Arbeitsgrundlage wird, legst du eine einfache Tabelle an. Du kannst sie auf Papier oder in einer eigenen Tabelle nachbauen. Sie begleitet dich durch alle fünf Schritte.
| Posten | Betrag | Rhythmus | Jahresbetrag | Vertragsende / Kündigungsfrist | Kategorie | Nächster Schritt |
|---|---|---|---|---|---|---|
| z. B. Fitnessstudio |
Die Spalten Posten, Betrag und Rhythmus füllst du jetzt. Wenn du Vertragsende und Kündigungsfrist beim Durchgehen deiner Unterlagen schon findest, trag sie gleich mit ein. Den Rest ergänzt du in den nächsten Schritten.
Schritt 2: Hochrechnen - jede Ausgabe als Jahresbetrag
Jetzt rechnest du jede Ausgabe auf ein Jahr hoch:
- monatliche Zahlung × 12
- vierteljährliche Zahlung × 4
- jährliche Zahlung: bleibt, wie sie ist
Bei Strom und Gas ist der Abschlag nur ein Näherungswert. Besser nimmst du den Gesamtbetrag aus deiner letzten Jahresabrechnung. Hast du sie nicht zur Hand, zählst du die tatsächlich gezahlten Abschläge der letzten zwölf Monate zusammen.
Ein Beispiel mit frei gewählten Beträgen, die nichts mit realen Preisen zu tun haben:
- 9,99 € monatlich × 12 = 119,88 € im Jahr
- 45 € vierteljährlich × 4 = 180 € im Jahr
- 84 € jährlich = 84 € im Jahr
Erst der Jahresbetrag zeigt, welches Gewicht eine Ausgabe wirklich hat. Eine Zahlung von unter zehn Euro im Monat fühlt sich klein an, summiert sich aber über das Jahr. Umgekehrt kann eine Ausgabe, die dich monatlich ärgert, im Jahr kaum ins Gewicht fallen.
Der Jahresbetrag ist nicht dein Einsparpotenzial. Er sagt nur, wie viel Geld eine Ausgabe im Jahr bindet. Ob und wie viel sich davon verändern lässt, hängt vom Einzelfall ab. Trag die Jahresbeträge jetzt in deine Tabelle ein.
Schritt 3: Einordnen - vier Kategorien für jeden Posten
Jetzt bekommt jede Zeile deiner Liste eine von vier Kategorien. Trag sie in die Spalte „Kategorie“ deiner Tabelle ein. Deine erste Einordnung darf vorläufig sein, zum Beispiel „Wechseln prüfen“, denn ob sich ein Wechsel lohnt, zeigt sich oft erst im Vergleich. Zu jeder Kategorie gehört eine einfache Frage.
Streichen: Nutze ich das überhaupt noch?
Hierher gehört, was du nicht mehr nutzt oder doppelt hast. Die Entscheidung ist hier oft schnell getroffen.
Reduzieren: Brauche ich wirklich den bisherigen Umfang?
Manchmal brauchst du eine Leistung, aber nicht in der Größe, in der du sie gebucht hast. Ein Tarif oder Paket mit mehr Umfang, als du tatsächlich nutzt, ist ein typischer Kandidat. Hier geht es nicht um Verzicht, sondern darum, die Leistung an deine tatsächliche Nutzung anzupassen.
Wechseln: Bekomme ich eine vergleichbare Leistung zu besseren Konditionen?
Vergleichbar heißt: Leistung und Vertragsbedingungen passen genauso gut zu dir, nicht nur der Preis ist niedriger. Bei Strom bedeutet das zum Beispiel, die Jahreskosten bei deinem Verbrauch zu vergleichen, die sich aus Arbeits- und Grundpreis ergeben, und auf die Vertragsbedingungen zu achten. Worauf es dabei ankommt, steht in unserem Beitrag Stromtarife vergleichen. Ein Wechsel kann sich lohnen, muss es aber nicht. Das zeigt erst der Vergleich.
Einen Vertrag zu wechseln kann sich lohnen. Aber dauerhaft clever zu sparen bedeutet mehr, als nur günstigere Tarife zu finden. In unserer kostenlosen 30-Tage-Spar-Challenge beschäftigst du dich Schritt für Schritt mit verschiedenen Ausgaben, hinterfragst Gewohnheiten und entdeckst neue Möglichkeiten, dein Geld bewusster einzusetzen.
Bewusst behalten: Ist das notwendig oder mir den Preis wert?
Manche Ausgaben bleiben, und das ist in Ordnung. Entweder brauchst du sie, weil sie dich absichern oder weil dein Alltag ohne sie nicht funktioniert. Oder sie sind dir den Preis wert, weil du sie gern nutzt. Ein Abo, das du regelmäßig und gern nutzt, ist kein Fehler in deiner Liste.
Entscheidend ist nicht, ob du etwas behältst, sondern dass du es bewusst entscheidest. Eine Prüfung muss weder mit einer Kündigung noch mit einem Wechsel enden.
Bei Versicherungen, Krediten und Miete
Bei manchen Ausgaben geht es weniger um Optimierung als um Absicherung oder Verpflichtungen.
- Versicherungen: Prüfe nur, ob sie noch zu deiner Situation passen und ob du etwas doppelt versichert hast. Kündige nichts, bevor du weißt, ob der Schutz noch gebraucht wird oder anderweitig besteht.
- Kredite und Ratenzahlungen: Trag sie mit Rate und Laufzeitende als laufende Kosten ein. Ob und wie sich ein Kredit verändern lässt, hängt vom Einzelfall ab und ist nicht Teil dieses Checks.
- Miete und Nebenkosten: Sie gehören als Posten auf die Liste. Fragen zum Mietrecht sind nicht Teil dieses Artikels.
Wenn du bei deiner Inventur merkst, dass Kredite oder Raten nicht mehr tragbar sind oder Zahlungen schon offen sind: Warte nicht ab, sondern hol dir früh Hilfe bei einer anerkannten Schuldner- und Insolvenzberatungsstelle, zum Beispiel bei Wohlfahrtsverbänden, deiner Kommune oder einer Verbraucherzentrale. Die Beratung ist dort häufig kostenlos. Frag aber vorab, ob Kosten entstehen können.
Schritt 4: Priorisieren - womit du anfängst
Nach Schritt 3 hast du eine eingeordnete Liste. Jetzt legst du fest, in welcher Reihenfolge du sie abarbeitest. Dafür brauchst du drei Kriterien:
- Hebel: Wie viel könnte sich bei dieser Ausgabe realistisch ändern? Der Jahresbetrag zeigt dir das wirtschaftliche Gewicht, aber nicht automatisch, wie viel du sparen kannst. Für die Reihenfolge genügt eine grobe Einschätzung. Ob sich wirklich etwas ändert, zeigt erst die Prüfung oder der Vergleich.
- Aufwand: Wie viel Zeit und Mühe kostet dich die Änderung, fünf Minuten oder einen Abend?
- Zeitfenster: Wann kommst du aus dem Vertrag heraus oder kannst wechseln?
Es geht nicht darum, möglichst viele Ausgaben abzuarbeiten, sondern die zu finden, bei denen sich der Aufwand lohnt. Die Matrix hilft dir dabei.
| Geringer Aufwand | Hoher Aufwand | |
|---|---|---|
| Großer Hebel | Zuerst | Fest einplanen |
| Kleiner Hebel | Sofort nebenbei erledigen | Kann warten |
Das Zeitfenster kann diese Reihenfolge verschieben. Eine Ausgabe, bei der die Mindestlaufzeit bald endet, rückt nach vorn, weil du den passenden Moment nicht verpassen willst. Liegt das Zeitfenster noch weit entfernt, genügt es, den Termin vorzumerken.
Noch ein Hinweis zum Zeitfenster: Bei vielen Verträgen, etwa für Handy, Internet oder das Fitnessstudio, kommst du nach Ablauf der Mindestlaufzeit heute oft mit einer Frist von höchstens einem Monat heraus. Welche Frist für deinen Vertrag tatsächlich gilt, hängt aber davon ab, welche Art von Vertrag es ist und wann du ihn abgeschlossen hast. Für Versicherungen gelten zum Beispiel eigene Regeln. Für Handy- und Internetverträge regelt das Telekommunikationsgesetz die Monatsfrist eigens (§ 56 Abs. 3 TKG). Schau deshalb in deine Vertragsunterlagen und trag die Frist in deine Tabelle ein.
Ein Beispiel: So könnte die Liste aussehen
Ein fiktiver Haushalt zeigt nur, wie die Methode funktioniert. Alle Beträge, Fristen und Einschätzungen sind frei angenommen und sagen nichts darüber, welche Entscheidung für deine eigenen Verträge richtig ist.
| Posten | Jahresbetrag | Kategorie | Hebel / Aufwand | Zeitfenster (angenommen) | Reihenfolge |
|---|---|---|---|---|---|
| Strom (Abschläge im Jahr) | 900,00 € | Wechseln prüfen | groß / gering (für die Prüfung der Unterlagen) | Vertragsende in vier Monaten | Zuerst |
| Mobilfunk (29 € monatlich) | 348,00 € | Reduzieren oder wechseln prüfen | klein / hoch | Mindestlaufzeit endet in sechs Wochen | Zuerst |
| Streaming-Abo (9,99 € monatlich) | 119,88 € | Streichen | klein / gering | Kündigungsfrist laut Vertrag: ein Monat | Sofort nebenbei |
| Fitnessstudio (24,90 € monatlich) | 298,80 € | Reduzieren | klein / gering | Mindestlaufzeit endet in fünf Monaten | Später |
| Kontoführung (4,90 € monatlich) | 58,80 € | Wechseln prüfen | klein / hoch | kein Termin | Kann warten |
| Vereinsbeitrag (84 € jährlich) | 84,00 € | Bewusst behalten | - | - | Keine Aktion |
Strom steht vorn, weil dort am meisten Geld gebunden ist und die Prüfung der vorhandenen Unterlagen überschaubar bleibt. Ein Wechsel selbst wäre damit noch nicht erledigt. Der Mobilfunkvertrag hat nach dieser Einschätzung einen kleinen Hebel und einigen Aufwand, rückt aber wegen der nahen Mindestlaufzeit nach vorn. Das Fitnessstudio hat den dritthöchsten Betrag, kommt aber später dran, weil sein Zeitfenster noch fern ist. Der Vereinsbeitrag bleibt, weil er regelmäßig genutzt wird und den Preis wert ist.
Was du tun willst und in welcher Reihenfolge, trägst du in die Spalte „Nächster Schritt“ deiner Tabelle ein. Hebel und Aufwand kannst du dort als kurze Notiz festhalten.
Schritt 5: Umsetzen und regelmäßig wiederholen
Top 3 festlegen. Such dir die drei wichtigsten Ausgaben aus deiner Tabelle heraus und kümmere dich zuerst um sie. Alles auf einmal anzugehen, kann schnell überfordern.
Termine notieren. Trag Vertragsende und Kündigungsfristen aus deiner Tabelle in deinen Kalender ein, mit so viel Vorlauf, dass du vor Ablauf der Frist in Ruhe handeln kannst.
Erst die Alternative, dann die Kündigung. Das gilt besonders für Internet und Versicherungen, damit keine Lücke entsteht.
Den Check regelmäßig wiederholen. Die Verbraucherzentrale Hamburg rät, Verträge regelmäßig zu überprüfen. Ein festes Intervall nennt sie in ihrer Pressemitteilung nicht. Unsere eigene Empfehlung: Wiederhole den Check einmal im Jahr. Dann hast du deine Tabelle schon und musst sie nur noch aktualisieren.
Zwischendurch lohnt sich ein neuer Blick, wenn du ein Schreiben zu einer Preiserhöhung bekommst, eine Mindestlaufzeit endet, du umziehst oder sich deine Lebenssituation ändert. Bei einer Preiserhöhung liest du das Schreiben genau und prüfst, was sich ändert.
Dein nächster Schritt
Nimm dir den Posten vor, der in deiner Reihenfolge oben steht, und plane dafür einen festen Termin ein. Ist das wie im Beispiel dein Stromvertrag, fängst du mit deiner letzten Jahresabrechnung an: Wie du sie Schritt für Schritt durchgehst, zeigt der Beitrag Stromrechnung prüfen. Sind dir bei der Inventur Abos oder Verträge aufgefallen, die du kaum noch nutzt, hilft dir der Beitrag Vergessene Abos finden und kündigen.
Quellen
- Kostenfallen im Alltag: Wie teure Verträge das Haushaltsbudget belasten, Pressemitteilung vom 12.05.2026 - Verbraucherzentrale Hamburg
- Bürgerliches Gesetzbuch (BGB), § 309 - Bundesministerium der Justiz
- Telekommunikationsgesetz (TKG), § 56 - Bundesministerium der Justiz
- Verträge für Telefon, Handy, Internet - das sind Ihre Rechte, Stand 06.03.2026 - Verbraucherzentrale Hamburg
- Faire Verbraucherverträge, Archivseite vom 30.05.2022 - Bundesregierung
- Schulden und drohende Wohnungslosigkeit - Familienportal des Bundes
- Checkliste: Zwölf Kriterien zur Bewertung von Verbraucherinsolvenz- und Schuldnerberatungsangeboten, Stand Mai 2021 - Verbraucherzentrale Rheinland-Pfalz
- Seriöse Schuldner- und Verbraucherinsolvenzberatungsstellen, Stand 17.04.2025 - Verbraucherzentrale Niedersachsen
- Umgang mit Geld - Check Dein Budget - Verbraucherzentrale
30 TAGE. 30 SPARIDEEN.
Entdecke Schritt für Schritt, wo du im Alltag und bei deinen laufenden Kosten sparen kannst.
Kostenlos · Einfach · Alltagstauglich