Bild: KI-generiert
Der Monat ist vorbei, das Konto ist leer, und so richtig erklären kannst du nicht, wohin das Geld gegangen ist. Oft liegt das nicht an einer großen Ausgabe, sondern an vielen kleinen Beträgen und ein paar Rechnungen, mit denen niemand gerechnet hat.
Ein Monatsbudget dreht die Reihenfolge um: Du entscheidest vorher, wofür dein Geld da ist, statt hinterher nachzusehen, wo es geblieben ist. Es geht dabei nicht um Verzicht, sondern um einen Plan, in dem auch das seinen Platz hat, was dir wichtig ist.
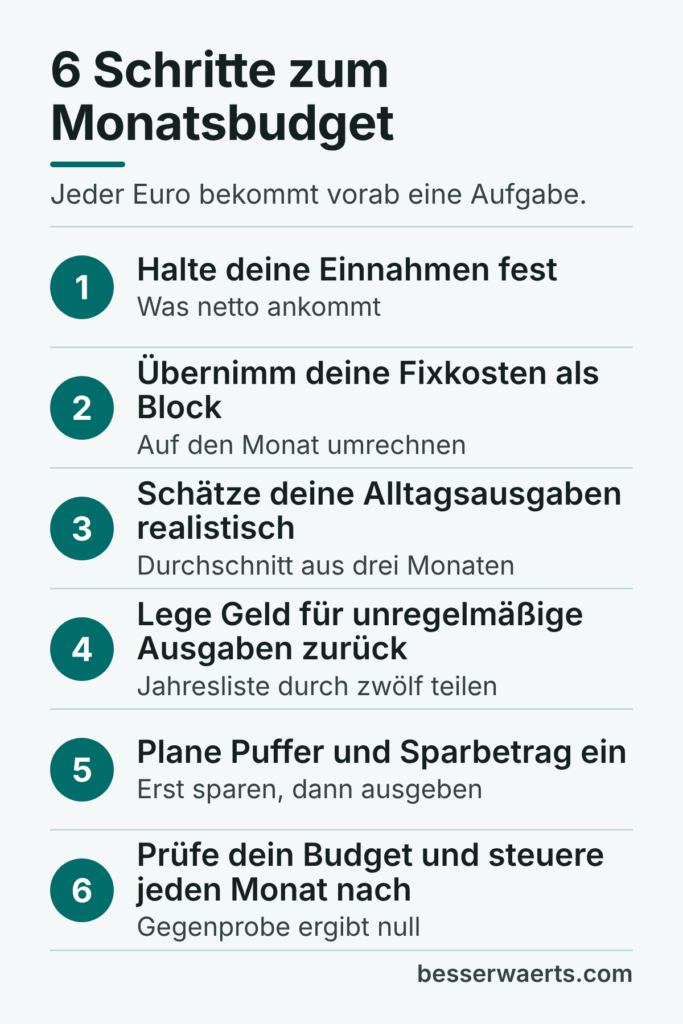
In diesem Artikel lernst du, wie du dein Budget planen kannst: In sechs Schritten stellst du dein eigenes Monatsbudget auf. Du bekommst ein komplett durchgerechnetes Beispiel, Varianten für unterschiedliche Lebenslagen, auch für schwankende Einnahmen, und am Ende eine Checkliste für deinen ersten Durchgang.
Die Methode funktioniert in Deutschland, Österreich und der Schweiz gleich. Das Beispiel rechnet in Euro, in Franken gehst du genauso vor. Wo es um Beratungsstellen geht, nennen wir die Angebote je Land (Stand: Oktober 2026).
Das Wichtigste in Kürze
- Ein Monatsbudget verteilt dein Nettoeinkommen vorab auf Fixkosten, Alltagsausgaben, Rücklagen, Puffer und Sparen.
- Grundlage sind deine Kontoumsätze der letzten drei Monate, keine Schätzung aus dem Gedächtnis.
- Ausgaben, die nur ein- oder zweimal im Jahr anfallen, legst du jeden Monat anteilig zurück.
- Bei schwankendem Einkommen planst du mit einem vorsichtigen Grundbetrag und gleichst über ein eigenes Ausgleichskonto aus.
- Gut wird ein Budget erst durch das monatliche Nachsteuern. Die Checkliste am Ende führt dich durch den ersten Durchgang.
Was ein Monatsbudget ist - und was nicht
Ein Monatsbudget ist ein Plan für den kommenden Monat. Du schreibst auf, wie viel Geld hereinkommt, und verteilst jeden Betrag auf eine Aufgabe: Miete, Einkauf, Rücklage, Sparen. Am Ende ist nichts mehr „übrig“, weil alles verplant ist, auch der Teil, den du bewusst zur Seite legst.
Ein Haushaltsbuch ist etwas anderes. Darin hältst du fest, was du tatsächlich ausgegeben hast. Das Haushaltsbuch schaut zurück, das Budget schaut nach vorn. Beides ergänzt sich gut, für den Start brauchst du aber kein Haushaltsbuch. Deine Kontoumsätze reichen. Wenn du später genauer festhalten willst, wofür du Geld ausgibst, zeigt dir unser Beitrag Haushaltsbuch führen, wie das geht.
Ein Budget ist auch kein Sparprogramm mit Verbotsliste. Wenn dir Essen gehen, ein Hobby oder die Reise im Sommer wichtig ist, gehört das ausdrücklich in den Plan. Der Unterschied ist nur: Du entscheidest vorher, wie viel dafür da ist.
Bevor du startest: Diese Unterlagen brauchst du
Nimm dir für den ersten Durchgang etwas Zeit und leg dir vorher bereit:
- die Kontoumsätze der letzten drei Monate, als Auszug oder im Online-Banking,
- deine Gehaltsabrechnungen oder Belege über andere Einnahmen,
- Abrechnungen von Kreditkarten und Bezahldiensten, falls du sie nutzt,
- Jahresrechnungen, etwa für Versicherungen, Mitgliedschaften oder Abos.
Wenn du deine laufenden Kosten schon einmal erfasst hast, kannst du die Liste direkt übernehmen.
Ob du mit Papier, einer Tabelle oder einer App arbeitest, ist für den Anfang zweitrangig. Wichtig ist, dass du alle Zahlen an einem Ort hast. Welche Methode später zu dir passt, zeigen wir weiter unten.
Schritt 1: Halte deine Einnahmen fest
Trag alle Beträge ein, die in einem normalen Monat auf deinem Konto ankommen. Entscheidend ist der Nettobetrag, also das, was nach Steuern und Abgaben tatsächlich eingeht.
Dazu gehören zum Beispiel:
- Lohn oder Gehalt,
- Rente oder Pension,
- regelmäßige Zahlungen von anderen, etwa Unterhalt,
- Einnahmen aus einem Nebenjob,
- andere regelmäßige Zahlungen, die dir zustehen.
Einmalige Beträge wie ein Bonus oder eine Steuererstattung gehören nicht in das normale Monatsbudget. Plane sie gesondert, zum Beispiel für die Rücklagen aus Schritt 4 oder für dein Sparziel.
Schwanken deine Einnahmen von Monat zu Monat, nimm für den Anfang einen vorsichtigen Wert. Wie du dann genau vorgehst, steht im Abschnitt zu schwankenden Einnahmen weiter unten.
Schritt 2: Übernimm deine Fixkosten als Block
Fixkosten sind die Beträge, die jeden Monat oder in festen Abständen fällig werden, egal wie dein Monat läuft: Miete samt Nebenkosten, Strom, Versicherungen, Internet und Handy, Abos, Kreditraten.
Für das Budget brauchst du davon vor allem die Summe pro Monat. Jahres- und Quartalsbeträge rechnest du auf den Monat um: Ein Jahresbeitrag von 240 Euro steht im Budget mit 20 Euro, ein Quartalsbetrag von 45 Euro mit 15 Euro.
Hier musst du deine Fixkosten nicht prüfen oder senken, sondern nur übernehmen. Wenn du dabei merkst, dass der Block größer ist als gedacht, lohnt sich ein eigener Blick darauf. Wie du deine laufenden Kosten Schritt für Schritt prüfst, zeigt dir unser Beitrag Fixkosten senken. Laufende Abos, die du kaum noch nutzt, findest du mit unserer Anleitung vergessene Abos finden und kündigen.
Schritt 3: Schätze deine Alltagsausgaben realistisch
Alltagsausgaben sind alles, was du jeden Monat ausgibst, ohne dass ein fester Vertrag dahintersteht. Sie schwanken, und genau deshalb unterschätzt man sie leicht.
So gehst du vor: Nimm deine Kontoumsätze der letzten drei Monate und ordne die Ausgaben wenigen Kategorien zu, zum Beispiel:
- Lebensmittel und Drogerie,
- Mobilität, soweit sie nicht schon in den Fixkosten steckt (Tanken, Einzeltickets),
- Freizeit und Essen gehen,
- Sonstiges.
Zähl die Beträge je Kategorie für die drei Monate zusammen und teile durch drei. Vergiss Bargeld nicht: Abhebungen am Automaten verteilst du so gut es geht auf die Kategorien.
Wichtig ist, ehrlich zu planen. Ein Wunschbetrag, der schon in der zweiten Woche überschritten ist, frustriert mehr, als er hilft. Lieber zuerst realistisch starten und den Betrag später Schritt für Schritt anpassen.
Wenn du dranbleiben willst, begleitet dich die 30-Tage-Spar-Challenge von BESSERWÄRTS mit 30 kleinen Schritten.
Schritt 4: Lege Geld für unregelmäßige Ausgaben zurück
Viele Pläne geraten weniger im Alltag ins Wanken als bei Ausgaben, die nur ein- oder zweimal im Jahr kommen: die Autowerkstatt, Geschenke zu Weihnachten, der Urlaub, eine neue Brille, die Winterjacke. Sie sind vorhersehbar, nur nicht jeden Monat fällig.
Dafür machst du eine Jahresliste:
- Schreib alle Ausgaben auf, die du im nächsten Jahr erwartest, aber nicht monatlich zahlst.
- Schätz für jede einen Betrag. Die Ausgaben des letzten Jahres sind dafür ein guter Anhaltspunkt.
- Zähl alles zusammen und teile die Summe durch zwölf.
Den Monatsbetrag überweist du jeden Monat per Dauerauftrag auf ein eigenes Konto, zum Beispiel ein Unterkonto oder ein Spar- oder Tagesgeldkonto. Wenn die Rechnung kommt, ist das Geld schon da.
Der Unterschied zu Schritt 2: Dort stehen feste Verträge mit festen Beträgen. Hier geht es um Ausgaben, deren Zeitpunkt und Höhe sich zwar abschätzen, aber nicht genau festlegen lassen.
Wichtig: Jeder Betrag gehört nur an eine Stelle in deinem Budget. Hast du einen Jahres- oder Quartalsbeitrag, etwa für eine Versicherung, schon in Schritt 2 auf den Monat umgerechnet, nimmst du ihn nicht noch einmal in die Jahresliste auf. Sonst planst du dasselbe Geld doppelt ein, und dein Budget wirkt knapper, als es ist. Im Beispielbudget weiter unten stehen die Versicherungen deshalb nur bei den Fixkosten.
Schritt 5: Plane Puffer und Sparbetrag ein
Auch der beste Plan trifft auf Überraschungen: ein Geburtstag, den du vergessen hast, eine Zuzahlung beim Arzt, ein kaputtes Ladekabel. Dafür planst du einen festen Puffer ein. Er muss nicht groß sein, aber er sollte im Budget stehen, damit eine kleine Überraschung nicht gleich den ganzen Plan umwirft.
Dann kommt der Sparbetrag. Hier gilt eine einfache Regel: erst sparen, dann ausgeben. Richte einen Dauerauftrag ein, der kurz nach dem Zahltag läuft. Was am Monatsende übrig bleibt, ist oft weniger als gedacht. Was am Monatsanfang weggeht, ist sicher verplant.
Ein sinnvolles erstes Sparziel ist ein Notgroschen, also eine Reserve für echte Notfälle wie eine kaputte Waschmaschine oder einen Einkommensausfall. Wie hoch er sein sollte, hängt von deiner Lage ab, etwa davon, wie sicher dein Einkommen ist und welche Kosten du im Notfall weiterzahlen musst. Wichtiger als die genaue Zielsumme ist, überhaupt damit anzufangen, auch mit kleinen Beträgen.
Schritt 6: Prüfe dein Budget und steuere jeden Monat nach
Jetzt kommt die Gegenprobe: Zieh von deinen Einnahmen alle geplanten Beträge ab, also Fixkosten, Alltagsausgaben, Rücklagen, Puffer und Sparbetrag. Das Ergebnis sollte genau null sein. Bleibt etwas übrig, gib dem Rest eine Aufgabe, etwa mehr Rücklage oder mehr Sparen. Steht ein Minus da, geht der Plan so nicht auf.
Wenn der Plan nicht aufgeht, prüfe die Posten in dieser Reihenfolge:
- Alltagsausgaben: Wo hast du großzügig geplant, wo lässt sich etwas umstellen, ohne dass es dir wehtut?
- Rücklagen: Lässt sich eine größere Ausgabe verschieben oder kleiner planen, zum Beispiel ein günstigerer Urlaub?
- Fixkosten: Gibt es Verträge, die du kündigen oder günstiger bekommen kannst? Hier hilft dir unsere Anleitung Fixkosten senken.
- Einnahmen: Gibt es Geld, das dir zusteht, das du aber noch nicht bekommst?
Der Sparbetrag ist dabei der letzte Posten, den du kürzt, aber du darfst ihn kürzen. Ein kleiner Sparbetrag, den du durchhältst, ist besser als ein großer, den du im zweiten Monat aufgibst. Den Puffer solltest du dagegen nicht ganz streichen, sonst bringt dich die erste Überraschung aus dem Plan.
Danach setzt du dir einen festen Termin im Monat, am besten kurz vor oder nach dem Zahltag. Du vergleichst Plan und tatsächliche Ausgaben, passt die Beträge an und planst den nächsten Monat. Die tatsächlichen Ausgaben hast du gut im Blick, wenn du ein Haushaltsbuch führst. In den ersten Monaten wirst du öfter nachjustieren, das ist normal und kein Zeichen, dass der Plan nicht funktioniert.
Wenn das Geld dauerhaft nicht reicht: Geht dein Budget auch nach allen Anpassungen nicht auf oder drücken dich Schulden, hol dir Unterstützung. Das ist keine Niederlage, sondern ein vernünftiger Schritt.
- Deutschland: Anlaufstellen sind laut Familienportal des Bundes das Jobcenter, das Sozialamt oder deine Kommune, anerkannte Schuldner- und Insolvenzberatungsstellen, die Verbraucherzentralen und die Caritas. Bei der Caritas ist die Beratung kostenlos. Eine bundesweit einheitliche Regelung zu den Kosten gibt es nicht, frag deshalb vorher nach.
- Österreich: Die staatlich anerkannten Schuldenberatungen sind kostenlos. Einen Link zur Liste der staatlich anerkannten Stellen findest du auf oesterreich.gv.at.
- Schweiz: Fachstellen in deinem Wohnkanton findest du über Schuldenberatung Schweiz. Hilfe beim Aufstellen eines Budgets und Budgetbeispiele bietet der Dachverband Budgetberatung Schweiz. Die Caritas bietet die kostenlose und anonyme Hotline „SOS Schulden“ an. Frag bei den übrigen Stellen vorab nach möglichen Kosten.
Budget planen am Beispiel: einmal komplett durchgerechnet
Ein Beispiel macht es greifbar. Die Beträge sind frei gewählt und sollen nur zeigen, wie die Rechnung funktioniert. Sie sind kein Maßstab dafür, wie viel du für etwas ausgeben „solltest“.
Der Beispielhaushalt: eine Person, festes Nettoeinkommen von 2.400 Euro im Monat, Mietwohnung, kein Auto.
Zuerst die Jahresliste für die Rücklagen aus Schritt 4:
| Unregelmäßige Ausgabe | Pro Jahr | Pro Monat |
|---|---|---|
| Urlaub | 1.200 € | 100 € |
| Kleidung und Schuhe | 480 € | 40 € |
| Geschenke | 360 € | 30 € |
| Reparaturen und Anschaffungen | 360 € | 30 € |
| Gesundheit (z. B. Brille, Zahnarzt) | 240 € | 20 € |
| Summe | 2.640 € | 220 € |
Und so sieht das komplette Monatsbudget aus:
| Bereich | Posten | Betrag pro Monat |
|---|---|---|
| Einnahmen | Nettogehalt | 2.400 € |
| Summe Einnahmen | 2.400 € | |
| Fixkosten | Miete inklusive Nebenkosten | 850 € |
| Strom | 60 € | |
| Monatskarte Nahverkehr | 60 € | |
| Internet und Handy | 45 € | |
| Versicherungen (auf den Monat umgerechnet) | 40 € | |
| Abos und Mitgliedschaften | 20 € | |
| Summe Fixkosten | 1.075 € | |
| Alltagsausgaben | Lebensmittel und Drogerie | 380 € |
| Freizeit und Essen gehen | 150 € | |
| Sonstiges | 70 € | |
| Summe Alltagsausgaben | 600 € | |
| Rücklagen | Unregelmäßige Ausgaben (Jahresliste ÷ 12) | 220 € |
| Puffer | Unvorhergesehenes im Monat | 80 € |
| Sparen | Sparbetrag per Dauerauftrag | 425 € |
| Summe aller geplanten Beträge | 2.400 € | |
| Gegenprobe | Einnahmen minus alle geplanten Beträge | 0 € |
Die Gegenprobe geht auf: 2.400 Euro minus 1.075, 600, 220, 80 und 425 Euro ergibt null. Jeder Euro hat eine Aufgabe.
Was ist, wenn es nicht aufgeht? Angenommen, derselbe Haushalt hat nur 1.900 Euro netto. Mit den gleichen Beträgen wie oben, aber noch ohne Sparbetrag, fehlen 75 Euro: 1.900 minus 1.075, 600, 220 und 80 Euro ergibt minus 75 Euro.
So lässt sich der Plan anpassen:
| Anpassung | Vorher | Nachher | Wirkung |
|---|---|---|---|
| Freizeit und Essen gehen | 150 € | 110 € | +40 € |
| Sonstiges | 70 € | 50 € | +20 € |
| Urlaub in der Jahresliste (1.200 € auf 720 €) | 100 € | 60 € | +40 € |
| Zusammen | +100 € |
Damit stehen nach den Anpassungen 1.075 Euro Fixkosten, 540 Euro Alltagsausgaben, 180 Euro Rücklagen und 80 Euro Puffer im Plan, zusammen 1.875 Euro. Von 1.900 Euro bleiben 25 Euro, die als Sparbetrag fest eingeplant werden. Die Gegenprobe ergibt wieder null.
25 Euro im Monat klingen wenig. Für den Anfang sind sie aber ein Plan, der aufgeht, und die Grundlage, um als Nächstes die Fixkosten genauer anzuschauen.
Wenn du dranbleiben willst, begleitet dich die 30-Tage-Spar-Challenge von BESSERWÄRTS mit 30 kleinen Schritten.
So passt du dein Budget an deine Lebenslage an
Die sechs Schritte bleiben immer gleich. Was sich je nach Lebenslage ändert, sind die Schwerpunkte.
Festes Einkommen, ein Haushalt
Das ist der Fall aus dem Beispiel. Plane jeweils ab dem Zahltag, nicht ab dem Monatsersten. Dann passt der Plan zu dem Moment, in dem das Geld tatsächlich da ist, und die Daueraufträge für Rücklagen und Sparen können direkt danach laufen.
Paare und Familien
Bei mehreren Personen gehört zuerst eine Frage geklärt: Wie teilt ihr die gemeinsamen Kosten? Drei mögliche Modelle:
- Alles gemeinsam: Beide Einkommen fließen auf ein gemeinsames Konto, das Budget gilt für den ganzen Haushalt.
- Anteilig nach Einkommen: Jeder zahlt in die gemeinsame Kasse den Anteil, der zu seinem Einkommen passt, der Rest bleibt auf dem eigenen Konto.
- Feste Beträge: Jeder zahlt einen vereinbarten Betrag in die gemeinsame Kasse.
Welches Modell passt, hängt von euch ab. Wichtig ist, dass beide den Plan kennen und mittragen. Für Kinder lohnen sich eigene Posten, etwa für Kleidung, Schulbedarf, Ausflüge und Geburtstage, am besten auch in der Jahresliste aus Schritt 4.
Kleines Einkommen, Ausbildung oder Rente
Wenn wenig Spielraum da ist, ist ein Budget besonders hilfreich. Dann zählt vor allem, dass die Fixkosten sicher gedeckt sind und ein kleiner Puffer bleibt. Auch kleine Rücklagen sind besser als keine: Schon 10 oder 20 Euro im Monat machen die nächste Rechnung leichter.
Reicht das Geld trotz Plan regelmäßig nicht, lohnt sich ein Gespräch mit einer Beratungsstelle. Die Anlaufstellen je Land findest du in Schritt 6.
Schwankende Einnahmen
Selbstständige, Menschen mit Provision, Saisonarbeit, Schichtzulagen, Trinkgeld oder mehreren Nebenjobs kennen das: Ein Monat ist gut, der nächste deutlich schwächer. Ein Budget auf Basis des guten Monats geht dann schnell schief.
So gehst du vor:
- Grundbetrag festlegen: Schau dir deine Einnahmen der letzten Monate an und orientiere dich an einem schwachen Monat. Dieser vorsichtige Wert ist dein monatliches Budget.
- Ausgleichskonto einrichten: Alle Einnahmen gehen zuerst auf ein eigenes Konto. Von dort überweist du dir jeden Monat genau den Grundbetrag auf dein Alltagskonto, wie ein festes Gehalt.
- Regel für gute Monate: Lege fest, was mit Überschüssen passiert. Zum Beispiel: Erst wird das Ausgleichskonto auf ein festes Ziel aufgefüllt, etwa zwei oder drei Grundbeträge, danach gehen Überschüsse in Rücklagen und Sparen.
Ein Beispiel mit frei gewählten Zahlen: Der Grundbetrag liegt bei 1.800 Euro, auf dem Ausgleichskonto liegen zu Beginn 1.000 Euro. Die Einnahmen in der Tabelle sind bereits um die Rücklage für Steuern und Beiträge bereinigt.
| Monat | Einnahmen (nach Rücklage für Steuern und Beiträge) | Überweisung aufs Alltagskonto | Stand Ausgleichskonto |
|---|---|---|---|
| Start | - | - | 1.000 € |
| Januar | 2.600 € | 1.800 € | 1.800 € |
| Februar | 1.700 € | 1.800 € | 1.700 € |
| März | 3.200 € | 1.800 € | 3.100 € |
Im Februar liegen die Einnahmen unter dem Grundbetrag, das Ausgleichskonto fängt die Lücke auf. Dein Alltagsbudget bleibt in allen drei Monaten gleich. Erst wenn das Ausgleichskonto sein Ziel erreicht, zum Beispiel 3.600 Euro bei zwei Grundbeträgen, fließen Überschüsse in Rücklagen und Sparen.
Das Ausgleichskonto gleicht Schwankungen aus, aber kein dauerhaftes Minus. Im Durchschnitt mehrerer Monate müssen deine verfügbaren Einnahmen, also nach der Rücklage für Steuern und Beiträge, mindestens so hoch sein wie der Grundbetrag. Sinkt der Stand des Ausgleichskontos über längere Zeit immer weiter, ist der Grundbetrag zu hoch gewählt. Dann setzt du ihn niedriger an und gehst dein Budget mit den sechs Schritten noch einmal durch.
Wichtig bei Selbstständigkeit: Bei Selbstständigkeit werden Steuern und Sozialversicherungsbeiträge in der Regel nicht wie bei Angestellten direkt vom Einkommen abgezogen, sondern über Vorauszahlungen und spätere Abrechnungen erhoben. Je nach Land sieht das so aus:
- Deutschland: Einkommensteuer-Vorauszahlungen sind, wenn das Finanzamt sie festgesetzt hat, vierteljährlich fällig (§ 37 EStG).
- Österreich: Die Beitragsgrundlage für die Sozialversicherung der gewerblich und neuen Selbständigen wird nach dem Einkommensteuerbescheid endgültig festgelegt. Das kann zu Nachzahlungen oder Gutschriften führen (WKO; § 25 GSVG).
- Schweiz: Die AHV-Ausgleichskasse rechnet die provisorischen Akontobeiträge später mit den definitiven Beiträgen ab (Merkblatt 2.02, AHV/IV).
Leg deshalb von jeder Einnahme zuerst den Anteil für Steuern und Beiträge auf ein eigenes Konto. Die passende Höhe hängt von deinem Einkommen und deinem Land ab, frag im Zweifel deine Steuerberatung bzw. in der Schweiz deine Treuhand. Der Grundbetrag in deinem Budget ist das, was danach übrig bleibt.
Welche Budgetmethode passt zu dir?
Die sechs Schritte in diesem Artikel folgen dem Grundgedanken des Null-Basis-Budgets: Jeder Euro bekommt eine Aufgabe, bis die Gegenprobe null ergibt. Daneben gibt es weitere bekannte Methoden, die du damit kombinieren kannst:
| Methode | Prinzip | Passt gut, wenn du … |
|---|---|---|
| Null-Basis-Budget | jeder Euro bekommt eine Aufgabe, Gegenprobe ergibt null | genau wissen willst, wofür dein Geld da ist |
| Haushaltsbuch | Ausgaben laufend erfassen und auswerten | erst sehen willst, wohin dein Geld geht |
| 50-30-20-Regel | Netto grob aufteilen: 50 % Notwendiges, 30 % Wünsche, 20 % Sparen und Tilgen | mit einer einfachen Faustregel starten willst |
| Umschlagmethode | Alltagsbudget vorab auf Umschläge oder Unterkonten verteilen | beim Bezahlen eine klare Grenze spüren willst |
Bekannt wurde die 50-30-20-Regel durch das Buch „All Your Worth“ von Elizabeth Warren und Amelia Warren Tyagi (2005). Sie bezieht sich auf das Einkommen nach Steuern (Acorns). Bei hohen Mieten oder kleinem Einkommen ist sie aus unserer Sicht oft schwer einzuhalten, als grobe Orientierung kann sie trotzdem helfen. Wie du die Regel auf dein Einkommen anwendest und wo sie an Grenzen stößt, zeigt unser Beitrag zur 50-30-20-Regel.
Typische Stolperfallen
- Alltagsausgaben zu knapp geplant: Der Plan scheitert in der zweiten Woche. Lieber realistisch starten.
- Jahresausgaben vergessen: Die Werkstattrechnung oder die Versicherung reißt ein Loch. Die Umrechnung in Schritt 2 und die Jahresliste aus Schritt 4 verhindern das.
- Kein Puffer: Jede kleine Überraschung bringt den Plan durcheinander.
- Sparen als Rest: Was am Monatsende übrig bleibt, ist oft wenig oder nichts. Der Sparbetrag gehört an den Anfang.
- Plan nur einmal gemacht: Ein Budget ohne monatlichen Termin ist schnell veraltet.
Checkliste: Dein eigenes Monatsbudget
Mit dieser Liste gehst du deinen ersten Durchgang Schritt für Schritt durch:
- Kontoumsätze der letzten drei Monate und Belege über Einnahmen liegen bereit.
- Alle regelmäßigen Netto-Einnahmen sind eingetragen, einmalige Beträge gesondert notiert.
- Die Fixkosten stehen als Monatssumme im Plan, Jahres- und Quartalsbeträge sind umgerechnet.
- Die Alltagsausgaben sind aus dem Durchschnitt von drei Monaten geschätzt, Bargeld ist mitgezählt.
- Die Jahresliste für unregelmäßige Ausgaben ist erstellt und durch zwölf geteilt.
- Puffer und Sparbetrag stehen als feste Posten im Plan.
- Die Gegenprobe ergibt null.
- Daueraufträge für Rücklagen und Sparen sind eingerichtet, bei schwankendem Einkommen auch für den Grundbetrag vom Ausgleichskonto.
- Ein fester Termin für das monatliche Nachsteuern steht im Kalender.
Häufige Fragen
Wie viel Puffer ist sinnvoll?
Dafür gibt es keine feste Regel. Für den Anfang reicht ein Betrag, der eine typische kleine Überraschung abdeckt, etwa ein Geschenk oder eine Zuzahlung. Wenn du den Puffer mehrere Monate nacheinander nicht brauchst, kannst du ihn verkleinern, wenn er regelmäßig nicht reicht, vergrößern.
Was mache ich, wenn ich das Budget überziehe?
Erst einmal nichts überstürzen. Schau, in welcher Kategorie es passiert ist und warum. Gleiche die Lücke im laufenden Monat aus einer anderen Kategorie oder aus dem Puffer aus und plane die Kategorie im nächsten Monat realistischer.
Tabelle, App oder Papier?
Das Werkzeug ist Geschmackssache. Eine Tabelle rechnet die Summen für dich, eine App kann Umsätze automatisch einlesen, Papier zwingt dich zum bewussten Hinschauen. Nimm das, was du auch nach drei Monaten noch benutzt.
Ab wann lohnt sich eine Budgetberatung?
Spätestens dann, wenn dein Budget trotz Anpassungen dauerhaft nicht aufgeht oder Schulden dazukommen. Die Anlaufstellen in Deutschland, Österreich und der Schweiz findest du in Schritt 6.
Dein nächster Schritt
Setz dir jetzt einen Termin für deinen ersten Budgetdurchgang, am besten in den nächsten Tagen, und hol dir vorher die Kontoumsätze der letzten drei Monate. Die Checkliste oben führt dich dabei durch alle Schritte.
Wenn du beim Fixkostenblock merkst, dass er dir zu groß vorkommt, ist das ein guter nächster Ansatzpunkt: Mit Fixkosten senken prüfst du deine laufenden Kosten Schritt für Schritt.
Quellen
- Familienportal des Bundes (Deutschland): Schulden und drohende Wohnungslosigkeit, abgerufen am 18.10.2026. https://familienportal.de/familienportal/lebenslagen/krise-und-konflikt/krisetelefone-anlaufstellen/schulden-und-drohende-wohnungslosigkeit-125466
- oesterreich.gv.at (Bundesministerium für Justiz): Schuldenberatungsstellen (Bereich Schuldenregulierungsverfahren), letzte Aktualisierung 01.01.2026, abgerufen am 18.10.2026. https://www.oesterreich.gv.at/themen/steuern_und_finanzen/schuldenregulierungsverfahren/Seite.830080.html
- Schuldenberatung Schweiz und Dachverband Budgetberatung Schweiz, abgerufen am 18.10.2026. https://www.schulden.ch · https://www.budgetberatung.ch
- Caritas Schweiz: Schuldenberatung, Hotline „SOS Schulden“, abgerufen am 18.10.2026. https://www.caritas.ch/de/schuldenberatung/
- § 37 Einkommensteuergesetz (Deutschland), abgerufen am 18.10.2026. https://www.gesetze-im-internet.de/estg/__37.html
- Wirtschaftskammer Österreich: Gewerbliche Sozialversicherungsbeiträge - endgültige Beitragsgrundlage, Stand 01.01.2026, abgerufen am 18.10.2026. https://www.wko.at/service/arbeitsrecht-sozialrecht/Gewerbliche-Sozialversicherungsbeitraege---Endgueltige-Bei.html
- § 25 Gewerbliches Sozialversicherungsgesetz (Österreich), RIS, abgerufen am 18.10.2026. https://www.ris.bka.gv.at/NormDokument.wxe?Abfrage=Bundesnormen&Gesetzesnummer=10008422&Paragraf=25
- Informationsstelle AHV/IV: Merkblatt 2.02 Beiträge der Selbständigerwerbenden, Stand 01.01.2026, abgerufen am 18.10.2026. https://ahv-iv.ch/p/2.02.d
- Simon & Schuster: Elizabeth Warren, Amelia Warren Tyagi, „All Your Worth“, Free Press, 2005, abgerufen am 18.10.2026. https://www.simonandschuster.com/books/All-Your-Worth/Elizabeth-Warren/9780743279741
- Acorns: The 50/30/20 Budget Rule, abgerufen am 18.10.2026. https://www.acorns.com/learn/saving/50-30-20-budget-rule/
30 TAGE. 30 SPARIDEEN.
Entdecke Schritt für Schritt, wo du im Alltag und bei deinen laufenden Kosten sparen kannst.
Kostenlos · Einfach · Alltagstauglich