Bild: KI-generiert
Am Monatsende ist weniger Geld übrig als gedacht, und die Kontoauszüge helfen nur bedingt weiter. Dort steht „Kartenzahlung Supermarkt“ oder „Lastschrift Onlinehändler“, aber nicht, wofür das Geld wirklich ausgegeben wurde. Genau diese Lücke schließt ein Haushaltsbuch.
Ein Haushaltsbuch führen heißt: Du schreibst auf, was hereinkommt und wofür du Geld ausgibst. Das klingt nach Buchhaltung, ist aber vor allem ein Werkzeug, um ehrliche Zahlen zu bekommen. Mit diesen Zahlen kannst du später entscheiden, wo du etwas ändern willst und wo nicht.
In diesem Artikel erfährst du, welche Form zu dir passt, wie du eine einfache Tabelle anlegst, welche Kategorien sinnvoll sind, wie du in fünf Schritten startest und wie du auch nach den ersten Wochen dranbleibst, allein oder zu zweit. Die Methode funktioniert in Deutschland, Österreich und der Schweiz gleich. Wo es um Vorlagen und Beratungsangebote geht, nennen wir sie je Land (Stand: Oktober 2026).
Das Wichtigste in Kürze
- Ein Haushaltsbuch zeigt dir, wofür du dein Geld tatsächlich ausgibst. Es schaut zurück, ein Budget plant nach vorn.
- Papier, Tabelle oder App: Entscheidend ist nicht das Werkzeug, sondern dass du es regelmäßig nutzt.
- Starte mit wenigen Kategorien und erfasse alles, auch Bargeld und kleine Beträge.
- Führe das Haushaltsbuch zuerst einige Monate, zum Beispiel drei. Das gibt dir einen ersten aussagekräftigen Überblick. Ergänzt um deine Jahresausgaben, kannst du damit belastbar planen.
- Ein fester Termin pro Woche und eine kurze Monatsauswertung machen aus Notizen echte Erkenntnisse.
Was ein Haushaltsbuch leistet - und was nicht
Ein Haushaltsbuch ist eine Liste deiner Einnahmen und Ausgaben über einen bestimmten Zeitraum. Es beantwortet eine einfache Frage: Wohin ist mein Geld geflossen?
Damit unterscheidet es sich von einem Budget. Ein Budget legt vorher fest, wie viel Geld wofür da ist. Das Haushaltsbuch hält fest, was tatsächlich passiert ist. Beides ergänzt sich gut: Die Zahlen aus dem Haushaltsbuch machen ein Budget realistisch. Wie du daraus ein Monatsbudget erstellst, zeigt dir unser Beitrag Budget planen.
Ein Haushaltsbuch spart für sich genommen noch kein Geld. Es macht sichtbar, was sonst im Alltag untergeht: viele kleine Beträge, spontane Käufe, Ausgaben, die nur alle paar Monate kommen. Was du mit diesen Erkenntnissen machst, entscheidest du selbst. Manche Ausgabe bleibt, weil sie dir wichtig ist, und das ist in Ordnung.
Papier, Tabelle oder App: Welche Form passt zu dir?
Es gibt kein richtiges oder falsches Werkzeug. Jede Form hat ihre Stärken:
| Form | Vorteile | Nachteile | Passt gut, wenn du … |
|---|---|---|---|
| Papier (Heft oder Vordruck) | bewusstes Aufschreiben, kein Gerät nötig, keine Daten im Netz | Summen selbst rechnen, Auswertung aufwendiger | gern mit der Hand schreibst und einen Abend pro Woche einplanst |
| Tabelle am Computer | rechnet Summen und Durchschnitte automatisch, frei anpassbar | Einrichten kostet am Anfang etwas Zeit, unterwegs unpraktisch | gern am Rechner arbeitest und eigene Auswertungen willst |
| App auf dem Smartphone | Ausgaben sofort unterwegs erfassen, oft mit Auswertungen | Funktionen und Kosten unterscheiden sich, Datenschutz prüfen | Ausgaben am liebsten direkt beim Bezahlen einträgst |
Bei Apps lohnt ein genauer Blick, bevor du startest. Manche Apps lesen Kontoumsätze automatisch ein, dafür brauchen sie Zugriff auf dein Bankkonto. Prüfe, wer die App anbietet, welche Daten gespeichert werden und ob Kosten entstehen, etwa für ein Abo. Eine App, die Umsätze automatisch sortiert, nimmt dir Arbeit ab. Das bewusste Hinschauen ersetzt sie nicht.
Wenn du unsicher bist, starte einfach mit dem, was du schon hast: einem Notizbuch oder einer leeren Tabelle. Wechseln kannst du später immer noch.
Wenn du dranbleiben willst, begleitet dich die 30-Tage-Spar-Challenge von BESSERWÄRTS mit 30 kleinen Schritten.
Haushaltsbuch als Tabelle: So richtest du sie ein
Für eine Tabelle brauchst du kein Spezialprogramm. Excel, LibreOffice Calc oder Google Tabellen reichen. Am übersichtlichsten ist ein eigenes Tabellenblatt für jeden Monat. Darauf stehen alle Buchungen des Monats untereinander, Einnahmen genauso wie Ausgaben, in fünf Spalten. So sieht der Anfang des ersten Monats aus dem Beispielhaushalt weiter unten aus:
| Datum (A) | Betrag (B) | Kategorie (C) | Zahlungsart (D) | Notiz (E) |
|---|---|---|---|---|
| 01.03. | 2.200,00 | Einnahmen | Überweisung | Gehalt |
| 03.03. | 42,80 | Lebensmittel und Drogerie | Karte | Wocheneinkauf |
| 04.03. | 3,20 | Freizeit und Essen gehen | bar | Kaffee unterwegs |
| 05.03. | 18,99 | Kommunikation und Abos | Lastschrift | Handyvertrag |
| 06.03. | -24,95 | Kleidung und Anschaffungen | Karte | Rückerstattung Retoure |
Drei Regeln halten die Liste sauber:
- Einnahmen bekommen die Kategorie „Einnahmen“.
- Ausgaben bekommen eine deiner Ausgabenkategorien. Alle Beträge stehen ohne Minus, nur Erstattungen bekommen ein Minus.
- Umbuchungen auf eigene Konten bekommen die Kategorie „Rücklage“ oder „Sparen“. Sie sind keine Ausgaben (mehr dazu unter „Sonderfälle“).
Die Spalte „Zahlungsart“ hilft dir beim Wochenabschluss: Kartenzahlungen und Lastschriften gleichst du mit dem Konto ab, Bargeldausgaben mit deinen Belegen. In „Notiz“ steht kurz, wofür das Geld war. Genau das fehlt auf dem Kontoauszug.
Rechts neben der Liste legst du einen kleinen Auswertungsblock an. In Spalte G stehen die Bezeichnungen, in Spalte H die Formeln:
| Zeile | Spalte G | Spalte H |
|---|---|---|
| 2 | Einnahmen | =SUMMEWENN(C:C;G2;B:B) |
| 3 bis 10 | deine acht Ausgabenkategorien | dieselbe Formel, von H2 nach unten gezogen |
| 11 | Summe Ausgaben | =SUMME(H3:H10) |
| 12 | Einnahmen minus Ausgaben | =H2-H11 |
| 13 | Rücklage | =SUMMEWENN(C:C;G13;B:B) |
| 14 | Sparen | =SUMMEWENN(C:C;G14;B:B) |
Die Formel SUMMEWENN sucht in Spalte C alle Zeilen mit der Bezeichnung aus Spalte G und addiert die zugehörigen Beträge aus Spalte B. So werden Einnahmen und Ausgaben getrennt summiert: Die Einnahmen landen nur in H2, die Ausgaben nur in H3 bis H10. H12 ist dein Monatssaldo, also dieselbe Zahl wie in der letzten Zeile des Beispiels unter „Auswerten“. Rücklage und Sparen stehen bewusst außerhalb der Ausgaben. Sie zeigen dir, wie viel du auf eigene Konten weggelegt hast.
Mit deutscher Spracheinstellung heißt die Funktion in allen drei Programmen SUMMEWENN. Damit die Formel greift, muss die Kategorie in Spalte C genau so geschrieben sein wie in Spalte G. Eine Auswahlliste für die Kategorien, in Excel über „Datenüberprüfung“, verhindert Tippfehler. Für die Auswertung über mehrere Monate überträgst du am Monatsende die Werte aus Spalte H in eine Übersicht, wie in der Dreimonatstabelle weiter unten.
Viele Banken bieten im Onlinebanking an, die Umsätze als Datei herunterzuladen, oft als CSV. Diese Datei kannst du in die Liste kopieren und musst dann nur noch Kategorie und Notiz ergänzen. Achte dabei auf die Vorzeichen: In solchen Dateien stehen Ausgaben oft mit Minus. In dieser Tabelle stehen sie ohne Minus, sonst stimmen die Summen nicht. Bargeld trägst du weiterhin von Hand ein.
Diese Kategorien brauchst du
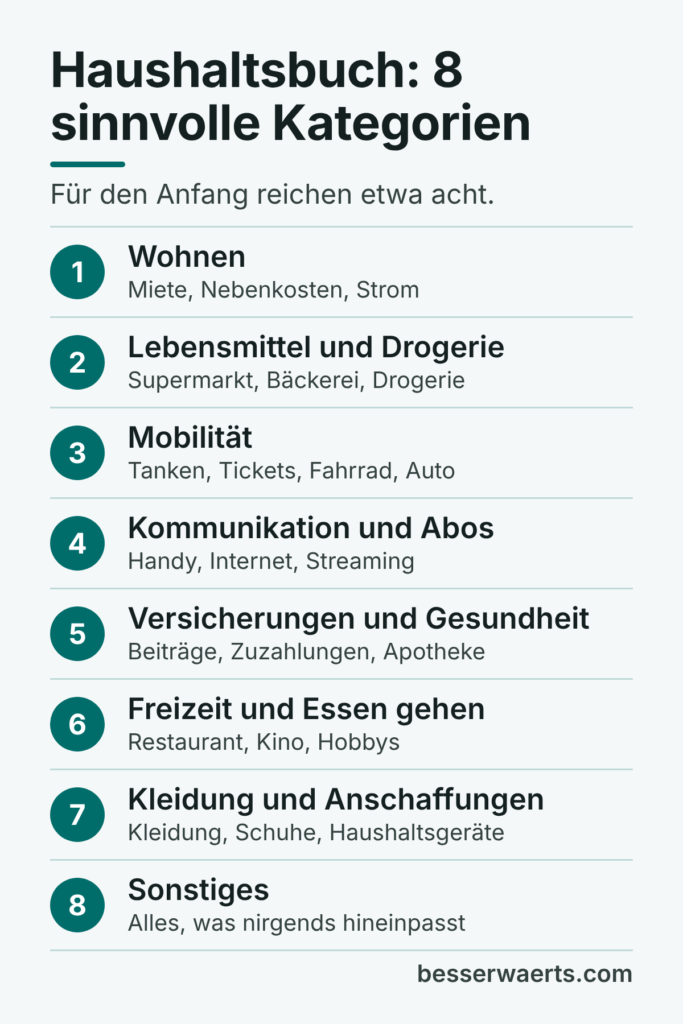
Kategorien bündeln deine Ausgaben, damit du Muster erkennst. Zu viele Kategorien machen das Erfassen mühsam, zu wenige verraten nichts. Für den Anfang reichen etwa acht:
- Wohnen: Miete, Neben- bzw. Betriebskosten, Strom, Rundfunkbeitrag (Deutschland), ORF-Beitrag (Österreich) oder Serafe (Schweiz)
- Lebensmittel und Drogerie: Supermarkt, Bäckerei, Drogerie
- Mobilität: Tanken, Tickets, Fahrrad, Auto
- Kommunikation und Abos: Handy, Internet, Streaming, Mitgliedschaften
- Versicherungen und Gesundheit: Beiträge, Zuzahlungen oder Selbstbehalte, Apotheke
- Freizeit und Essen gehen: Restaurant, Kino, Hobbys, Ausflüge
- Kleidung und Anschaffungen: Kleidung, Schuhe, Haushaltsgeräte
- Sonstiges: alles, was nirgends hineinpasst
Passe die Liste an dein Leben an. Mit Kindern lohnt eine eigene Kategorie, mit Haustier ebenso. Wenn „Sonstiges“ nach einigen Wochen zu groß wird, steckt darin wahrscheinlich eine eigene Kategorie, die dir noch fehlt.
Ein Tipp: Trenne regelmäßige feste Ausgaben von den schwankenden. Feste Ausgaben wie Miete oder Versicherungen ändern sich kaum, du trägst sie einmal pro Monat ein. Spannend wird es bei den schwankenden Ausgaben, denn dort entstehen die meisten Überraschungen. Wenn du deine laufenden festen Kosten genauer prüfen willst, hilft dir unser Beitrag Fixkosten senken.
Haushaltsbuch führen in fünf Schritten
Schritt 1: Lege Start und Zeitraum fest
Beginne am besten mit dem Tag, an dem dein Einkommen eingeht, oder am Monatsersten. Nimm dir vor, das Haushaltsbuch zunächst einige Monate zu führen, zum Beispiel drei. Ein einzelner Monat kann täuschen, weil Ausgaben wie Geschenke, Reparaturen oder Jahresbeiträge nicht jeden Monat anfallen.
Schritt 2: Trag deine Einnahmen ein
Notiere alle Einnahmen des Monats mit dem Betrag, der tatsächlich auf deinem Konto ankommt: Lohn oder Gehalt, Rente, Unterhalt, Einnahmen aus einem Nebenjob. Einmalige Beträge wie eine Steuererstattung trägst du gesondert ein, damit sie das Bild nicht verzerren.
Schritt 3: Erfasse jede Ausgabe
Schreib jede Ausgabe mit Datum, Betrag und Kategorie auf. Am leichtesten geht das direkt beim Bezahlen oder abends in wenigen Minuten. Belege und Kassenzettel helfen dir, nichts zu vergessen. Bei Kartenzahlungen kannst du zusätzlich die Kontoumsätze nutzen.
Wichtig ist Bargeld. Eine Abhebung am Automaten ist noch keine Ausgabe. Erst der Kaffee, der Markteinkauf oder das Geschenk, das du damit bezahlst, gehört ins Haushaltsbuch. Genau diese Beträge gehen sonst leicht verloren.
Schritt 4: Mach einen kurzen Wochenabschluss
Setz dir einmal pro Woche einen festen Termin von etwa zehn Minuten. Ergänze, was gefehlt hat, gleiche die Einträge mit deinen Kontoumsätzen ab und addiere die Beträge je Kategorie. So bleibt das Haushaltsbuch vollständig, auch wenn du im Alltag einmal etwas vergessen hast.
Schritt 5: Werte jeden Monat aus
Am Monatsende zählst du die Summen je Kategorie zusammen und ziehst die Ausgaben von den Einnahmen ab. Wie du die Zahlen liest, steht im übernächsten Abschnitt.
Wenn du dranbleiben willst, begleitet dich die 30-Tage-Spar-Challenge von BESSERWÄRTS mit 30 kleinen Schritten.
Sonderfälle: So trägst du sie richtig ein
Ein paar Buchungen sorgen am Anfang oft für Verwirrung. So bleibt dein Haushaltsbuch trotzdem stimmig:
- Jahres- und Quartalsbeiträge: Trag sie in dem Monat ein, in dem du sie bezahlst, und vermerke in der Notiz „jährlich“ oder „quartalsweise“. So siehst du später, warum ein Monat teurer war. Für dein Budget rechnest du solche Beträge auf den Monat um. Wie das geht, zeigt dir unser Beitrag zur 50-30-20-Regel im Abschnitt zu unregelmäßigen Ausgaben.
- Rücklagekonto: Überweist du jeden Monat einen festen Betrag für Jahresrechnungen auf ein eigenes Konto, ist das eine Umbuchung, keine Ausgabe. Das Geld gehört ja weiter dir. Du trägst die Überweisung mit der Kategorie „Rücklage“ ein. Bezahlst du später die Jahresrechnung von diesem Konto, ist das die echte Ausgabe. Sie kommt in dem Monat, in dem sie bezahlt wird, in ihre Kategorie, zum Beispiel „Versicherungen und Gesundheit“, mit der Notiz „aus Rücklage“. So zählt jeder Betrag genau einmal als Ausgabe, und keine tatsächliche Ausgabe fehlt im Haushaltsbuch.
- Erstattungen und Retouren: Bekommst du Geld zurück, trägst du den Betrag mit Minus in derselben Kategorie ein wie den Kauf. So stimmt die Summe der Kategorie.
- Sparen und andere Umbuchungen: Geld, das du vom Girokonto auf dein Tagesgeld- oder Sparkonto schiebst, ist ebenfalls keine Ausgabe. Es bekommt die Kategorie „Sparen“. So siehst du, wie viel du zurücklegst, getrennt von dem, was du ausgegeben hast.
- Kreditkarte: Erfasse die einzelnen Käufe mit Datum und Kategorie. Die monatliche Abbuchung der Kreditkartenabrechnung trägst du dann nicht zusätzlich ein, sonst zählen dieselben Käufe zweimal.
Haushaltsbuch und Budget: zwei Blickwinkel. Das Haushaltsbuch hält fest, was tatsächlich passiert ist. Eine Jahresrechnung steht darin deshalb mit dem vollen Betrag im Monat der Zahlung. Ein Budget plant nach vorn und verteilt dieselbe Rechnung auf zwölf Monate. Ein Beispiel mit frei gewählten Zahlen: Eine Versicherung kostet 150 Euro im Jahr.
| Budget (Plan) | Haushaltsbuch (Ist) | |
|---|---|---|
| jeden Monat | 12,50 Euro für die Versicherung eingeplant | 12,50 Euro Umbuchung mit der Kategorie „Rücklage“, keine Ausgabe |
| im Monat der Zahlung | wie in jedem anderen Monat 12,50 Euro | 150 Euro Ausgabe in „Versicherungen und Gesundheit“, Notiz „aus Rücklage“ |
| über das Jahr | 150 Euro | 150 Euro Ausgaben, 150 Euro Umbuchungen |
Beide Sichten kommen auf dieselben 150 Euro im Jahr. Die Rücklage sorgt nur dafür, dass das Geld da ist, wenn die Rechnung kommt.
Auswerten: Was dir die Zahlen sagen
Die Auswertung ist der Teil, der aus Notizen Erkenntnisse macht. Ein Beispiel mit frei gewählten Zahlen zeigt, wie das aussehen kann. Die Beträge sind kein Maßstab dafür, wie viel du für etwas ausgeben „solltest“. Das Beispiel rechnet in Euro, in Franken gehst du genauso vor.
Ein Monat im Beispielhaushalt: eine Person, 2.200 Euro netto im Monat. Die Tabelle entspricht dem Auswertungsblock aus der Tabellenanleitung. Umbuchungen auf Rücklage oder Sparen gibt es in diesem Beispiel nicht, die Zeilen 13 und 14 bleiben also bei null.
| Kategorie | Betrag im Monat |
|---|---|
| Einnahmen | 2.200 € |
| Wohnen | 890 € |
| Lebensmittel und Drogerie | 410 € |
| Mobilität | 95 € |
| Kommunikation und Abos | 75 € |
| Versicherungen und Gesundheit | 60 € |
| Freizeit und Essen gehen | 240 € |
| Kleidung und Anschaffungen | 120 € |
| Sonstiges | 85 € |
| Summe Ausgaben | 1.975 € |
| Einnahmen minus Ausgaben | 225 € |
Beim Auswerten helfen dir drei Fragen:
- Wo ist mehr hingeflossen als gedacht? Im Beispiel fällt „Freizeit und Essen gehen“ auf. Ob das zu viel ist, hängt davon ab, wie wichtig dir diese Ausgaben sind.
- Welche Kategorie schwankt am stärksten? Vergleiche die Summen über mehrere Monate. Eine Kategorie, die stark schwankt, enthält oft unregelmäßige Ausgaben, für die sich eine Rücklage lohnt.
- Was bleibt am Ende übrig? Im Beispiel sind es 225 Euro. Steht dort regelmäßig ein Minus, lohnt sich ein genauerer Blick auf alle Kategorien.
Nach drei Monaten: Durchschnitt bilden
Ein einzelner Monat zeigt nur einen Ausschnitt. So sieht derselbe Beispielhaushalt nach drei Monaten aus, hier von März bis Mai. Die Einnahmen liegen in jedem Monat bei 2.200 Euro:
| Kategorie | Monat 1 | Monat 2 | Monat 3 | Durchschnitt |
|---|---|---|---|---|
| Wohnen | 890 € | 890 € | 890 € | 890 € |
| Lebensmittel und Drogerie | 410 € | 380 € | 440 € | 410 € |
| Mobilität | 95 € | 70 € | 120 € | 95 € |
| Kommunikation und Abos | 75 € | 75 € | 75 € | 75 € |
| Versicherungen und Gesundheit | 60 € | 60 € | 210 € | 110 € |
| Freizeit und Essen gehen | 240 € | 180 € | 210 € | 210 € |
| Kleidung und Anschaffungen | 120 € | 40 € | 290 € | 150 € |
| Sonstiges | 85 € | 110 € | 60 € | 85 € |
| Summe Ausgaben | 1.975 € | 1.805 € | 2.295 € | 2.025 € |
| Einnahmen minus Ausgaben | 225 € | 395 € | -95 € | 175 € |
Im dritten Monat steht ein Minus. Der Grund ist kein Ausrutscher im Alltag: Die Jahresprämie einer Versicherung über 150 Euro und ein neuer Staubsauger fallen in denselben Monat. Am stärksten schwanken deshalb „Kleidung und Anschaffungen“ (40 bis 290 Euro) und „Versicherungen und Gesundheit“ (60 bis 210 Euro). Genau für solche Kategorien lohnt eine monatliche Rücklage.
Drei Monate geben dir damit einen ersten aussagekräftigen Überblick: Dieser Haushalt gibt im Mittel 2.025 Euro im Monat aus, nicht 1.975 Euro wie im ersten Monat. Die Werte beruhen auf tatsächlichen Ausgaben und nicht auf einer Schätzung. Für eine belastbarere Budgetplanung fehlt aber noch der Blick auf die Ausgaben, die nur einmal im Jahr kommen.
Jahresausgaben: der Blick auf zwölf Monate
Drei Monate müssen nicht alle Ausgaben eines Jahres zeigen. Weihnachtsgeschenke oder ein Vereinsbeitrag, der im Januar abgebucht wird, liegen vielleicht außerhalb deines Zeitraums. Eine Jahresprämie, die zufällig hineinfällt, zählt dagegen mit einem ganzen Drittel. Schau deshalb zusätzlich in die Kontoumsätze der vergangenen zwölf Monate und in die Jahresrechnungen, die du kennst, etwa für Versicherungen und Mitgliedschaften.
Im Beispielhaushalt ergibt der Blick auf zwölf Monate diese Jahresliste:
| Jahresausgabe | In März bis Mai enthalten? | Pro Jahr | Pro Monat |
|---|---|---|---|
| Versicherungsprämie | ja, im Mai | 150 € | 12,50 € |
| Vereinsbeitrag | nein, Abbuchung im Januar | 120 € | 10,00 € |
| Geschenke zu Weihnachten | nein, im Dezember | 240 € | 20,00 € |
| Summe | 510 € | 42,50 € |
Für dein Budget rechnest du die laufenden Ausgaben ohne diese Jahresausgaben und gibst dann den Monatsanteil aus der Jahresliste dazu:
- Ausgaben ohne die Versicherungsprämie: Monat 3 liegt dann bei 2.145 Euro. Der Durchschnitt der drei Monate beträgt (1.975 + 1.805 + 2.145) / 3 = 1.975 Euro.
- Monatsanteil der Jahresliste: 42,50 Euro.
- Zusammen: rund 2.018 Euro im Monat.
Der einfache Dreimonatsdurchschnitt von 2.025 Euro lag also etwas zu hoch und gleichzeitig unvollständig: Die Prämie steckte darin mit 50 Euro pro Monat statt mit 12,50 Euro, Vereinsbeitrag und Geschenke fehlten ganz. Wie du eine vollständige Jahresliste aufstellst und daraus deine Rücklage berechnest, zeigt dir unser Beitrag Budget planen in Schritt 4. Wenn du deine Ausgaben zunächst nur grob in Bedarf, Wünsche und Sparen einteilen willst, hilft dir die 50-30-20-Regel.
Ein Hinweis zu Abos: Wenn dir beim Auswerten Abbuchungen auffallen, die du kaum noch nutzt, hilft dir unsere Anleitung vergessene Abos finden und kündigen.
Dranbleiben: So hältst du durch
Ein Haushaltsbuch hilft nur, wenn du es über mehrere Monate führst. Am leichtesten gelingt das, wenn das Erfassen wenig Aufwand macht. Diese Gewohnheiten helfen:
- Fester Termin: Ein wiederkehrender Termin pro Woche, etwa sonntags, ist leichter durchzuhalten als der Vorsatz, „regelmäßig“ einzutragen.
- Einfach anfangen: Lieber wenige Kategorien und kurze Notizen als ein perfektes System, das du nicht nutzt.
- Lücken nicht dramatisieren: Hast du ein paar Tage vergessen, rekonstruiere sie aus Kontoumsätzen und Belegen und mach weiter.
- Belege sammeln: Ein fester Platz für Kassenzettel, zum Beispiel ein Umschlag oder eine Schale, erleichtert den Wochenabschluss.
- Ohne Vorwürfe auswerten: Das Haushaltsbuch zeigt Zahlen, kein Urteil. Es geht darum, bewusst zu entscheiden, nicht darum, sich schlecht zu fühlen.
Haushaltsbuch zu zweit oder als Familie
In Paaren und Familien funktioniert ein Haushaltsbuch am besten, wenn alle mitmachen. Damit es nicht zum Streitthema wird, helfen ein paar klare Absprachen:
- Was ins gemeinsame Haushaltsbuch gehört: Legt fest, welche Kosten ihr gemeinsam tragt, zum Beispiel Wohnen, Lebensmittel, Mobilität und alles für die Kinder. Ob jeder seine persönlichen Ausgaben zusätzlich einträgt oder einen festen Betrag für sich behält, entscheidet ihr gemeinsam.
- Eine Liste für alle: Eine geteilte Tabelle oder ein Heft an einem festen Platz ist leichter zu pflegen als mehrere Listen. Eine zusätzliche Spalte „Wer“ zeigt, wer bezahlt hat.
- Ein gemeinsamer Termin: Schaut euch die Monatsauswertung zusammen an, ohne Vorwürfe. Sinnvoller als die Frage, wer zu viel ausgegeben hat, ist die Frage, was ihr im nächsten Monat anders machen wollt.
Ein gemeinsames Konto für die gemeinsamen Kosten kann das Erfassen erleichtern, ist aber keine Voraussetzung. Wenn Kinder Taschengeld bekommen, können sie mit einem eigenen kleinen Heft üben, wofür ihr Geld geht.
Vorlagen und Hilfe in Deutschland, Österreich und der Schweiz
Du musst dein Haushaltsbuch nicht selbst entwerfen. Seriöse Stellen bieten Vorlagen und Hilfen an:
- Deutschland: Die Verbraucherzentralen verkaufen ein gedrucktes Haushaltsbuch mit Wochen- und Monatsübersichten für zwölf Monate. Du bekommst es zum Beispiel online oder in den Beratungsstellen, den aktuellen Preis findest du auf der verlinkten Seite.
- Österreich: Mit dem Budgetrechner der Schuldenberatungen kannst du deine Einnahmen und Ausgaben erfassen und mit Budgetbeispielen vergleichbarer Haushalte in Österreich vergleichen. Laut dem Infoblatt zum Budgetrechner ist er kostenlos.
- Schweiz: Der Dachverband Budgetberatung Schweiz bietet unter anderem Budgetvorlagen, einen Budgetrechner, ein Haushaltsbuch, Budgetbeispiele für verschiedene Lebenslagen und eine kostenlose Budget-App an.
Wenn dein Haushaltsbuch zeigt, dass das Geld dauerhaft nicht reicht oder Schulden drücken, hol dir Unterstützung. Die Anlaufstellen je Land findest du in unserem Beitrag Budget planen im Abschnitt zu Schritt 6.
Typische Fehler beim Haushaltsbuch
- Zu kompliziert starten: Zwanzig Kategorien und Unterkategorien schrecken nach einer Woche ab. Lieber einfach beginnen und später verfeinern.
- Bargeld vergessen: Die Abhebung steht auf dem Kontoauszug, die eigentlichen Ausgaben nicht.
- Doppelt zählen: Die Überweisung aufs Rücklagekonto wird als Ausgabe eingetragen und die Jahresrechnung später noch einmal. Oder Kreditkartenabrechnung und Einzelkäufe stehen beide in der Liste. Dann wirken die Ausgaben höher, als sie waren.
- Nur einen Monat führen: Ein Monat zeigt selten das ganze Bild, weil unregelmäßige Ausgaben fehlen.
- Nie auswerten: Ein Haushaltsbuch, das nur gefüllt, aber nie ausgewertet wird, kostet Zeit ohne Nutzen.
- Sich selbst verurteilen: Wer bei jeder Ausgabe ein schlechtes Gewissen hat, hört schnell wieder auf.
Häufige Fragen
Wie lange sollte ich ein Haushaltsbuch führen?
Für einen ersten aussagekräftigen Überblick einige Monate, zum Beispiel drei. Dann siehst du Durchschnittswerte und einen Teil der Ausgaben, die nicht jeden Monat anfallen. Für eine belastbarere Budgetplanung ergänzt du die Jahresausgaben mit einem Blick auf die letzten zwölf Monate. Viele führen es danach weiter oder nehmen es sich einmal im Jahr wieder für ein paar Monate vor.
Wie viel Zeit kostet ein Haushaltsbuch?
Weniger, als viele denken. Wenn du deine Ausgaben täglich oder direkt beim Bezahlen einträgst, brauchst du dafür meist nur wenige Minuten. Dazu kommen der Wochenabschluss mit etwa zehn Minuten und einmal im Monat die Auswertung. Mit einer Tabelle, die selbst rechnet, geht beides schneller.
Muss ich wirklich jeden kleinen Betrag aufschreiben?
Am Anfang ja. Gerade kleine Beträge wie der Kaffee unterwegs oder der Snack an der Kasse summieren sich und fallen sonst nicht auf. Wenn du nach einigen Monaten ein gutes Gefühl für deine Ausgaben hast, kannst du gröber erfassen.
Reichen nicht einfach meine Kontoauszüge?
Sie sind ein guter Anfang, aber sie zeigen nicht alles. Bargeld fehlt, und bei Sammelzahlungen, etwa im Supermarkt oder bei Onlinehändlern, siehst du nicht, was du gekauft hast. Das Haushaltsbuch ordnet die Beträge deinen eigenen Kategorien zu.
Gibt es eine kostenlose Vorlage?
Eine einfache Tabelle kannst du nach der Anleitung oben in wenigen Minuten selbst anlegen. In Österreich ist der Budgetrechner der Schuldenberatungen kostenlos, in der Schweiz bietet die Budgetberatung unter anderem Vorlagen und eine kostenlose App an. Das gedruckte Haushaltsbuch der Verbraucherzentralen in Deutschland ist kostenpflichtig.
Dein nächster Schritt
Leg dir heute dein Werkzeug zurecht, Heft, Tabelle oder App, und notiere ab morgen jede Ausgabe. Trag dir außerdem einen festen wöchentlichen Termin für den Wochenabschluss in den Kalender ein.
Nach drei Monaten hast du einen ersten aussagekräftigen Überblick. Ergänzt um deine Jahresausgaben, ist er eine belastbare Grundlage für dein Monatsbudget. Wie du daraus Schritt für Schritt deinen Plan erstellst, zeigt dir unser Beitrag Budget planen.
Quellen
- Verbraucherzentrale Baden-Württemberg (Deutschland): Das Haushaltsbuch. Alle Finanzen im Griff (Herausgeber Verbraucherzentrale NRW), abgerufen am 18.10.2026. https://verbraucherzentrale-bawue.de/node/32000
- Budgetrechner der Schuldenberatungen (Österreich), abgerufen am 18.10.2026. https://www.budgetrechner.at
- konsumentenfragen.at (Österreich): Infoblatt Budgetrechner (PDF), abgerufen am 18.10.2026.
- Dachverband Budgetberatung Schweiz: Budgethilfen und Budgetbeispiele, abgerufen am 18.10.2026. https://www.budgetberatung.ch
- Microsoft Support: SUMMEWENN (Funktion), abgerufen am 19.10.2026.
- The Document Foundation: LibreOffice-Hilfe, SUMMEWENN, abgerufen am 19.10.2026.
- Google: Google Docs-Editoren-Hilfe, SUMMEWENN, abgerufen am 19.10.2026.
30 TAGE. 30 SPARIDEEN.
Entdecke Schritt für Schritt, wo du im Alltag und bei deinen laufenden Kosten sparen kannst.
Kostenlos · Einfach · Alltagstauglich